

快訊
- 藥廠高層在中國涉間諜罪遭判3.5年 日媒:下月服刑期滿獲釋
- 【財經一點通】股市暴跌是錯殺?AI發展不能只看眼前 小心2028面臨「斷崖風險」
- 李四川、侯友宜、黃國昌連2日同台 藍白創意競技合體拚勝選
- 新機報到! 第二批3架F-16 Block 70飛抵台東
- 謝典霖成立競總「本人羈押中」 鄭麗文:避免選前押人取供一再發生
- 撇支持者出征洋流店家 蔣萬安酸沈伯洋:壞的扣給對手、好的都說自己
- 封鎖伊朗再升級!美軍成立「鐵門特遣隊」 嚴堵裏海、陸路軍火運輸
- 沈伯洋鬆口不排除拜會蔣友柏 蔣萬安:尊重
- 藍營否認霸凌又一村!老闆再還原蔣萬安1行為:你說這是一般掃街?
- 黃仁勳捲女間諜緋聞疑雲!長女訪韓突喊卡 美參議員批關係「瘋狂」
- 台股雙11前大拍賣! 法人:仍要待洗盤4訊號、2檔融資安定股出列
- 波蘭槍擊案6死15傷!全國哀悼2天 24歲槍手家中發現3遺體「或為近親」
- 點名UFC總裁接白宮發言人 川普:帶格鬥選手來捍衛我們
- 洋流文藝復興!小水滴手作創意爆棚 競總禮物牆塞爆各種暖心應援
- 【一文看懂】玻璃基板結合TGV掀大尺寸浪潮!面板、材料廠跨界布局先進封裝
- 台灣關閉巴紐駐處 美國務院:北京對台恫嚇又一例證
- 神盾盃AI國際邀請賽獎金255萬破新高 中科院廣發英雄帖吸引資安高手競技
- 期中選舉後美元、債市怎麼走?專家:政治地雷雖出清 年底兩大變數牽動市場
- 槍聲不斷!穿「軍裝式」服裝槍手隨機攻擊釀6死 波蘭第二大城染血
- 【AI股重新定價】台指期反彈回四萬! 技術反彈可達11%、需看「三大指標」
【吳芳銘觀點】美股暴跌背後的三合一危機 :AI神話遭遇政治海嘯下的5.7兆美元大蒸發
2026-11-08 14:25 / 作者 吳芳銘 / 政治經濟觀察員

民主黨選舉大勝後,市場在不到24小時內由慶祝轉為恐慌。圖為美國紐約證券交易所。路透社資料照片
從民主黨選舉大勝,到華爾街恐慌性拋售,市場在不到24小時內由慶祝轉為恐慌。這不是一場單純的科技股修正,而是政治權力、資本槓桿與人工智慧(AI)投資邏輯同時遭到重新定價。當市場在選前從質疑AI究竟能創造多少利潤、5大資料中心州跨黨派選民抗議資料中心的建設,到選後藍色州加強管制資料中心,美股過去AI帶動的成長神話,走到嚴厲接受現實檢驗的時刻。股市的危險時刻,常是壞消息突然出現,但是更大的地獄級殺傷力在於:市場原本「相信」不會發生的事情,突然變成「現實」。
民主黨在期中選舉取得壓倒性勝利,市場最初將其解讀為政治不確定性消退,甚至期待國會權力重新平衡,有助於降低政策爭議、帶動年底行情。只是,這份樂觀只維持不到一天,華爾街快速出現劇烈反轉,而且一發不可收拾。納斯達克100 指數(NASDAQ-100 Index )創下2020年3月以來最大單日跌幅,標準普爾500 指數(S&P 500 Index)重挫,恐慌指數(VIX)從16.6點急升至接近28點。自10月6日高點起算,美股市值累計蒸發約5.7兆美元。
表面上,這是選舉結果引發的市場震盪;但在實際上,選舉只是個引爆點,真正的炸藥早已埋在市場內部。也就是說,華爾街過去幾年相信美國經濟具有韌性、科技巨頭持續擴大資本支出、人工智慧(AI)將帶動生產力革命,而企業獲利足以支撐高估值等,這些形成了一套高度一致的投資信仰。這套敘事讓資金不斷湧入AI科技股,也讓投資人逐漸忽略財政赤字、戰爭成本、融資風險與科技投資報酬率之間的矛盾。
筆者在選前即指出,美國經濟面臨由財政、AI與戰爭疊加的三重壓力。選前華爾街已預測「藍潮」(Blue Wave)或「藍色海嘯」(Blue Tsunami)將贏得參眾兩院,並押注民主黨概念股,但市場一方面押注政治權力結構劇變,另方面卻假設企業稅負、AI科技管制、能源斷鏈、與財政政策不會撼動整體估值。亦即,政治風險已經進入政黨概念股交易,卻未進入大盤定價,這種選擇性定價是選前美股走勢風險已現的警示,到選後仍未把風險納入,正是此次暴跌最值得警惕的地方。
市場不是突然發現風險,而是突然發現自己一直低估風險。
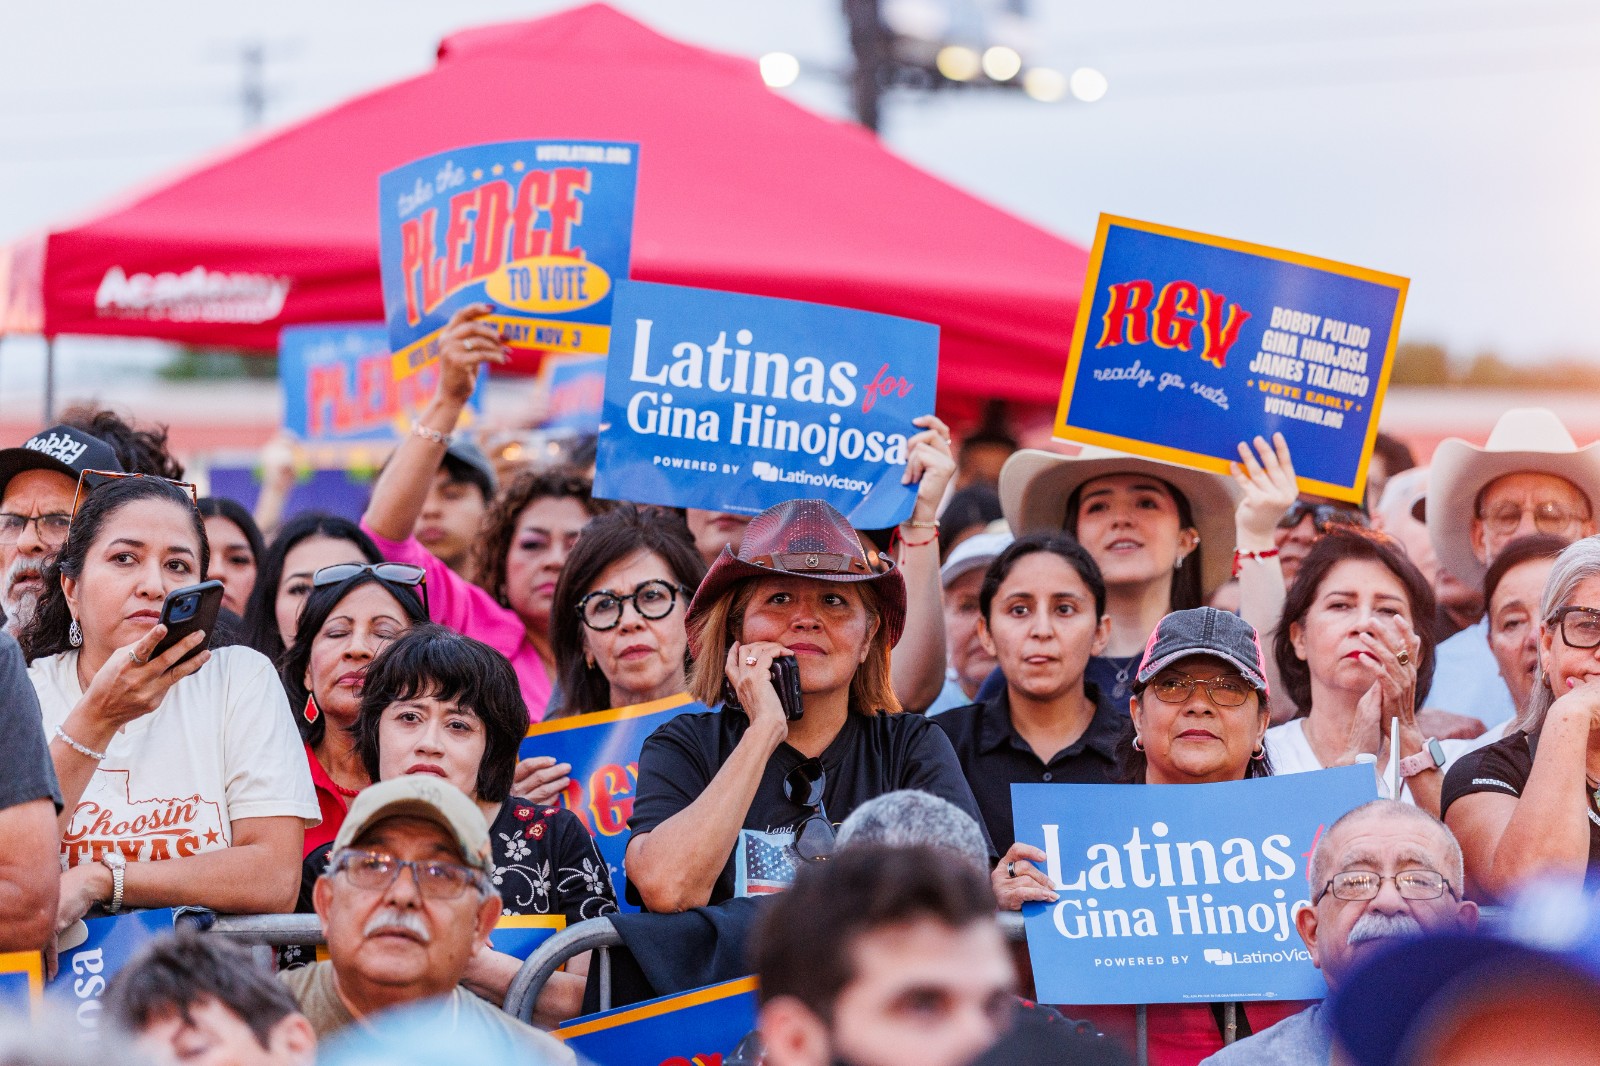
2026年10月25日,美國民主黨在德州舉辦一場針對拉丁裔選民的造勢活動。美聯社
這次科技股重挫,提供了再次檢驗AI產業,尤其是原本被視為理所當然的成長模式已出現結構性問題。
過去幾年,微軟(Microsoft)、亞馬遜(Amazon)、谷歌(Google)及Meta等大型科技企業不斷增加資本支出,興建資料中心、採購GPU、擴充雲端運算能力。市場將這些投資視為AI需求強勁的證明,進而推升半導體、光通訊、記憶體、伺服器及資料中心相關企業的股價。
這是一條環環相扣的產業鏈,但也存在一個容易被忽略的問題:投資增加不等於最終獲利增加,以及產業營收成長,也不代表每一個環節都能獲得合理的報酬。
尤其,當大型雲端業者開始更多依賴資本市場籌資,資料中心業者透過借貸擴張,供應商又以未來訂單成長支撐當前估值,AI產業便逐漸形成一種循環融資結構。
簡單來說,資金支持投資,投資創造訂單,訂單支撐營收,營收再成為再融資的理由。只要資本市場持續提供低成本資金,這個循環就能運轉;但是風險是存在的,一旦利率、信用條件或投資信心改變,原本的正向循環就可能反轉。例如,Meta以7.5%的利率融資,以及部分光通訊、記憶體和新興雲端業者股價大幅修正,都反映市場開始重新檢視資本成本與投資報酬率。
值得追問的是:AI究竟創造了多少可以持續實現的現金流?如果企業必須不斷增加借貸,才能維持資料中心擴張,那麼市場究竟是在投資一場技術革命,還是在為一場昂貴的資本競賽定價?
AI革命未必是泡沫,但以無限資本支出推估無限成長,必然不是可持續的投資邏輯。
民主黨勝選對AI產業的另一層衝擊,是政治與地方社會開始介入科技基礎建設的發展。過去,市場談論AI,焦點集中在晶片效能、模型能力、運算速度與資本支出。如今,問題已經擴大到電力、水資源、土地使用、環境成本及地方居民的生活品質。
資料中心不只是虛擬世界裡的一串程式碼,而是需要土地、電力、冷卻系統、輸電設施與大量資本的實體建設。當資料中心大量進駐德州、俄亥俄州、喬治亞州等地,地方政府必須面對能源供應、電價上漲、用水競爭及公共設施負擔等問題。
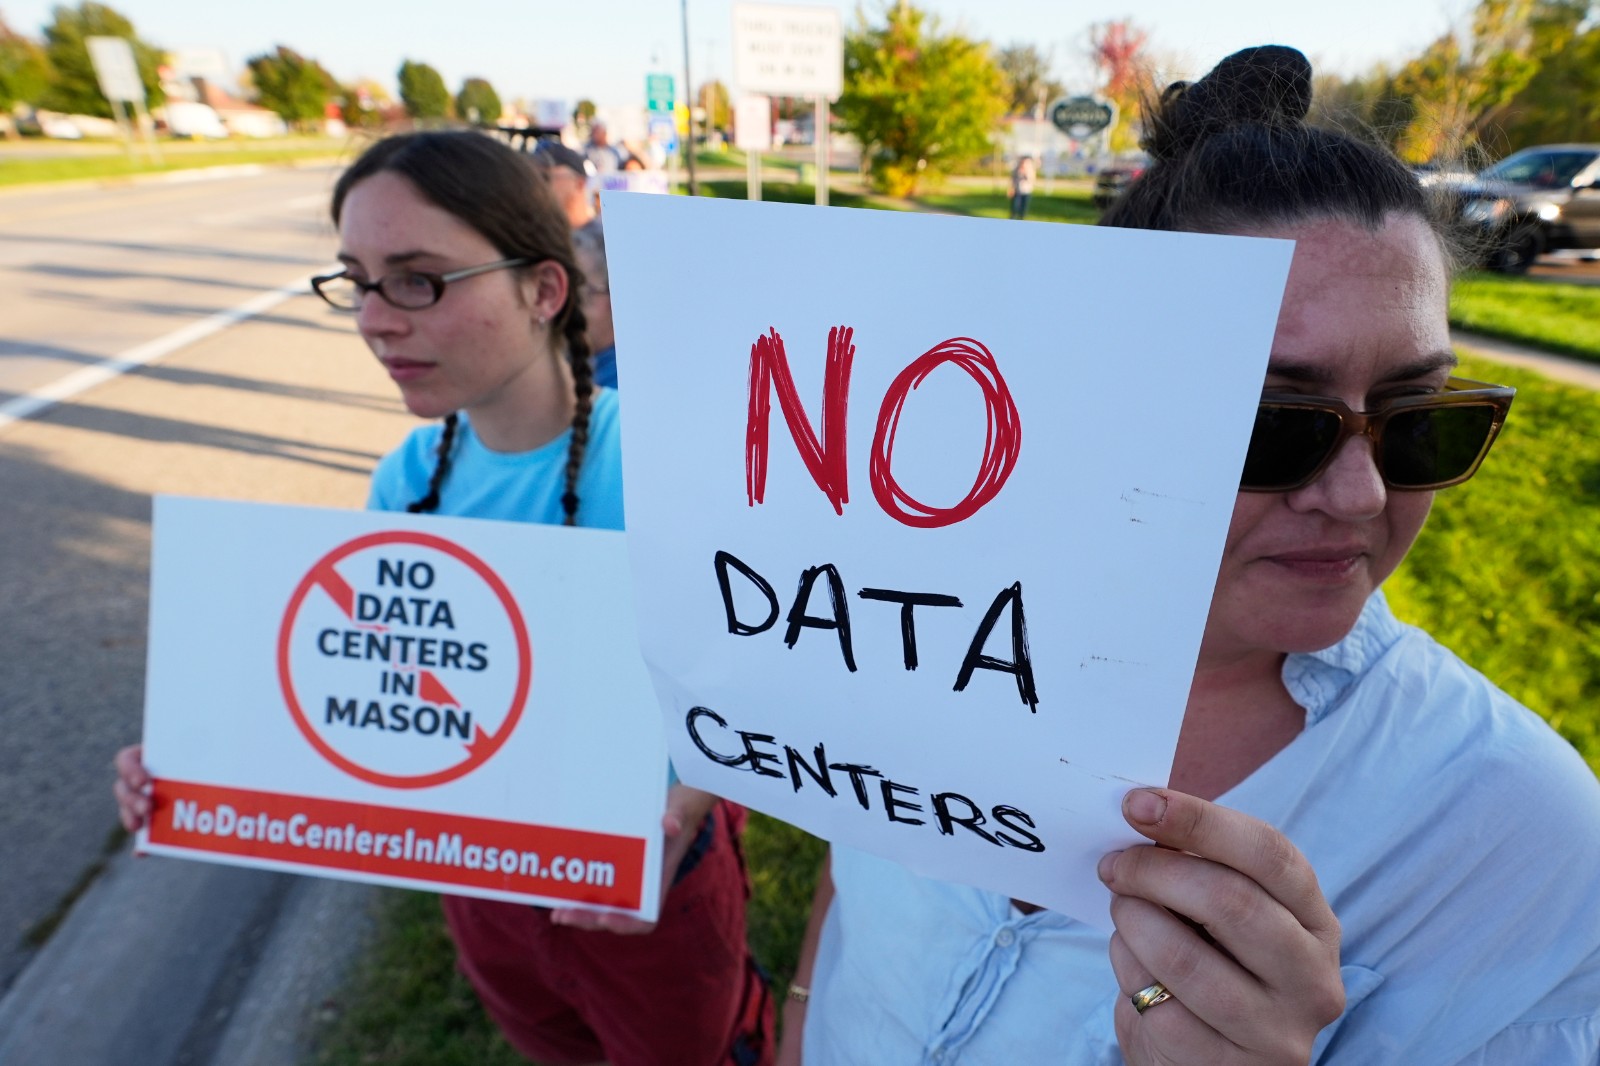
2026年10月12日,美國密西根州的民眾在馬路邊手持標語,反對興建資料中心。美聯社
美銀分析師指出,受訪選民中有76%反對在自己社區附近興建資料中心。這個數字透露一個重要訊息:AI雖然是科技巨頭眼中的下一個成長引擎,卻不代表一般民眾願意無條件承擔其外部成本。
藍潮襲捲的大勝,讓這股地方政治力量直接轉化為AI管制壓力。從土地開發許可、環境審查到能源使用規範,任何一項程序延長,都可能提高建設成本、延後投資回收的問題,從而推緩AI建設的進程。這也說明,AI競爭已不再只是美中科技實力的較量,台灣、日本與韓國等供應鏈、關於國家治理能力、能源基礎建設與社會承受力的競爭力。
過去華爾街相信,只要科技巨頭繼續投資,資料中心就能不斷進行軍備式擴張的競賽,現在的現實是AI企業資本支出還受到選民、地方政府及公共資源的制約。科技的發展在民主政治及民意要求下,已不再是一路開綠燈的局面。
此次暴跌還揭示另一個金融市場的結構性問題。當投資人同時押注相同方向,擁擠的市場就會失去原本應有的流動性。
第一波賣壓來自散戶。市場開盤後,科技股快速下挫,個人投資人集中賣出,淨賣出規模僅次於2020年3月疫情衝擊期間的極端交易日。
第二波來自對沖基金。過去AI相關股票是市場最擁擠的交易之一,當基金面臨虧損、槓桿壓力與風險控管要求,就必須同步降低部位。原本建立在高成長預期上的多頭交易,迅速轉為競相撤退。
第三波則是量化交易與系統性策略。波動率控制基金、趨勢追蹤基金、槓桿ETF及選擇權交易商,依照既定模型調整風險曝險。市場跌得愈快,模型要求減碼的力道愈大;減碼愈多,又進一步壓低股價。
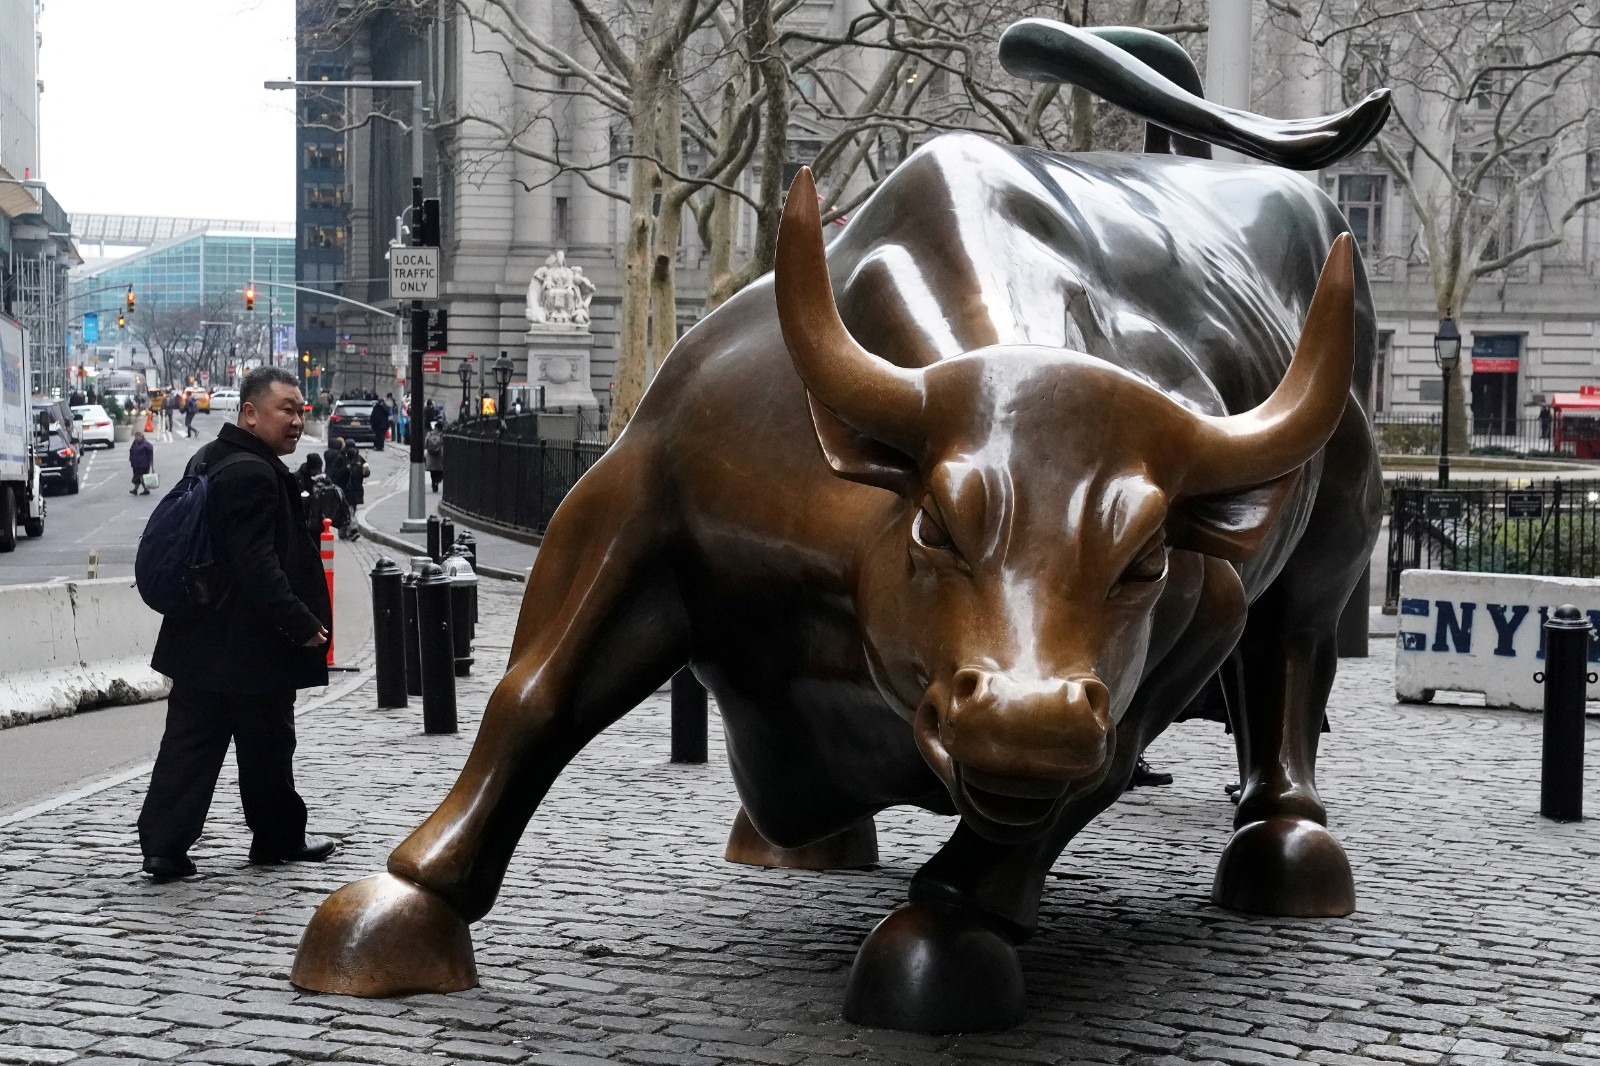
當所有人都想離場,市場最缺乏的往往不是理由,而是買家。圖為華爾街。路透社資料照片
這些形成一種自我強化的負向循環。換言之,股價下跌不一定代表企業基本面在同一天惡化,卻可能因為交易機制、槓桿與流動性不足,使跌幅遠遠超過基本面變化。
這也是為什麼市場會出現科技股單日下跌12%至15%的極端現象,甚至連原本被視為防禦性資產的公用事業與必需消費品,也無法完全倖免。當所有人都想離場,市場最缺乏的往往不是理由,而是買家。
如果說這次股災只是一次資金退潮,那麼市場終究可能重新回到原來的軌道。但是,如果它代表AI投資邏輯正在改變,影響就不只是短期修正,而是科技產業價值鏈的重新分配。
摩根士丹利提出的觀察值得重視:AI相關資本支出成長率可能從2026年的約100%,降至2027年的60%,再降至2028年的14%。這不代表AI投資將停止,而是高速成長階段可能逐步進入更重視投資效益的階段。
過去市場偏愛「賣鏟子的人」提供晶片、光纖、記憶體、伺服器及資料中心設備的企業。只要AI建設持續擴張,這些公司便有機會享受訂單成長與估值溢價。但是,市場早已開始關注誰能利用AI降低成本、提高生產力、創造新收入、改善企業獲利與擁有自由現金流?
因此,市場投資聚焦於三個面向的轉變:從基礎建設轉向應用層、從資本支出規模轉向現金流品質,以及從訂單成長轉向投資報酬率。易言之,能夠將AI轉化為實際生產力的企業,將比單純依賴資料中心擴建的供應商更具長期競爭優勢,與市場的青睞。
這也是AI產業下一階段最重要的分水嶺:技術突破不再足以支撐所有企業的高估值,未來的贏家必須證明自己能夠持續賺錢。
這場股災很多人歸因於AI估值過高,或民主黨的狂勝。其實,更深層的問題在於,美國經濟正同時面對財政、地緣政治與科技投資三股力量的交互作用。
首先,美國財政赤字與政府債務持續擴大,利息支出排擠其他財政空間,長期利率與企業融資成本的變化,將直接影響科技巨頭的資本支出及市場估值。
其次,中東戰爭及能源風險,使油價、通膨與貨幣政策充滿變數。若能源價格再次上升,美國聯準會降息空間將受到限制,科技股原本仰賴低利率與未來獲利折現的估值模式,也會承受壓力。
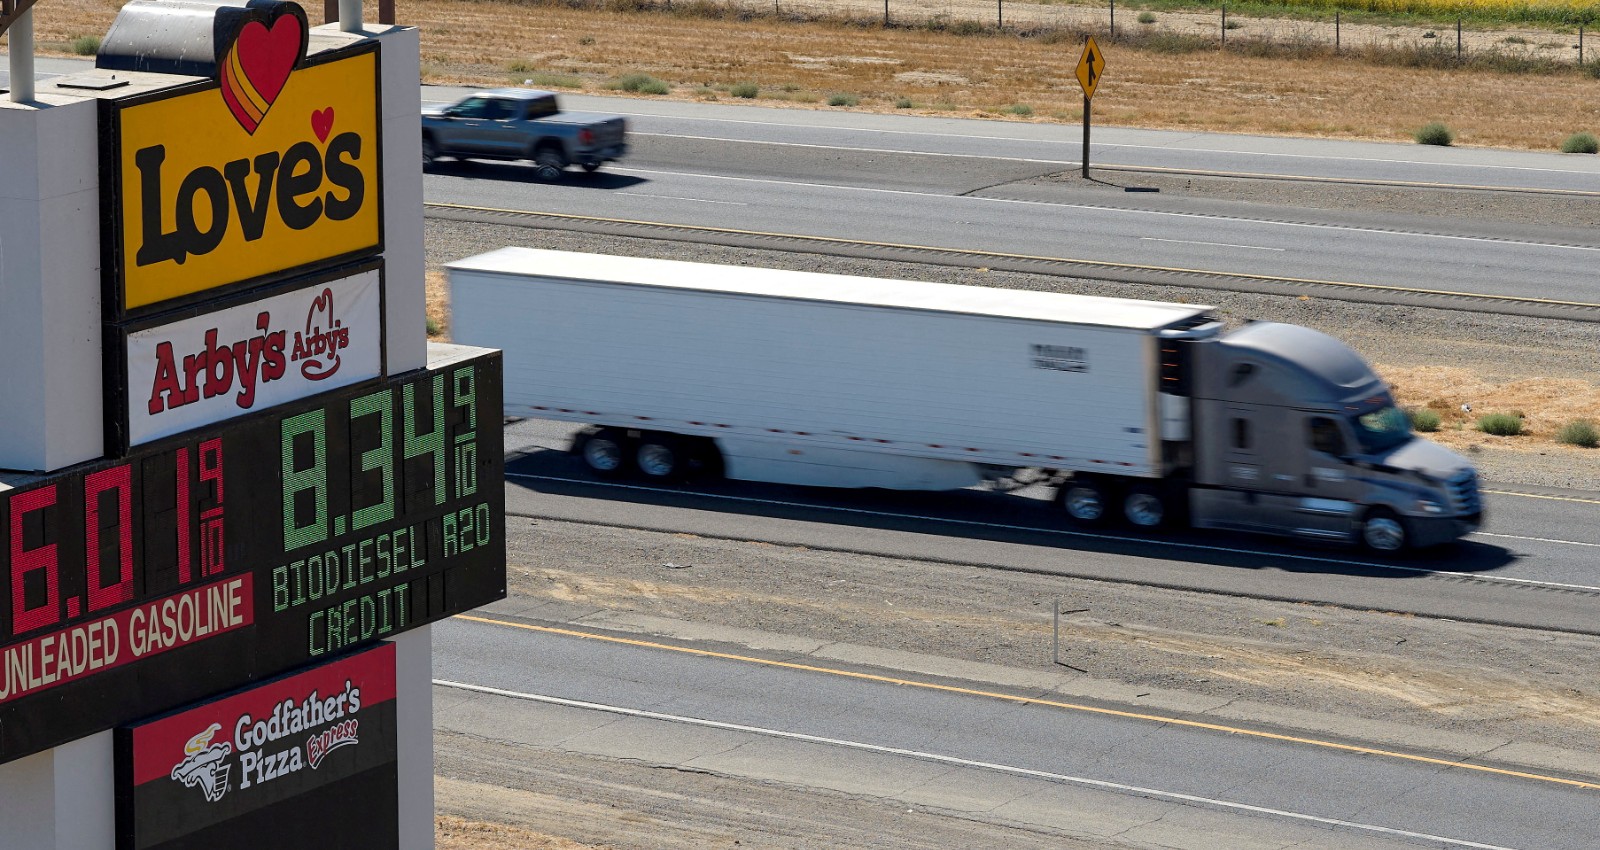
若能源價格再次上升,美國聯準會降息空間將受到限制,科技股原本仰賴低利率與未來獲利折現的估值模式,也會承受壓力。圖為加州加油站資料照。路透社
第三,AI投資規模愈來愈大,卻尚未全面轉化為相應的企業獲利與經濟生產力。當市場開始要求投資成果,而不只是接受投資承諾,科技產業便必須面對更嚴格的財務檢驗。
這三股力量並非各自獨立,而是相互牽動:戰爭推升能源成本,能源成本加重通膨壓力,通膨限制降息,融資成本升高又壓縮AI投資報酬率。政治權力結構的改變,則可能進一步影響能源、科技及財政政策。此等才是美股真正需要重新定價的風險。
這場股災究竟是AI多頭行情中的劇烈修正,還是美股長期投資典範轉移的開端,目前仍不能過早下結論。摩根士丹利所提出的市場底部觀察,包括波動率與股票相關性變化、投資人情緒,以及散戶是否轉為持續淨賣出,都提醒市場不能將短暫反彈誤認為風險已經解除。
但有一件事已經逐漸清楚:美股過去幾年最重要的成長敘事,正在接受三個問題的檢驗:第一,政治是否允許AI無限制擴張?第二,資本市場是否願意繼續為龐大的投資買單?第三,企業究竟能否將技術轉化為真實獲利?這三個問題,將決定下一階段科技股的命運。
台灣科技產業與AI發展高度連結。台積電半導體示意圖。路透社
對台灣而言,這場風暴尤其值得警惕。台灣半導體、封裝、伺服器、散熱、PCB及光通訊產業,深度嵌入全球AI供應鏈。美國科技巨頭若調整資本支出,影響不會只停留在華爾街,而會沿著訂單、庫存、設備投資及出口鏈條傳導至台灣。
台灣不能只看到AI帶來的訂單紅利,也必須評估客戶資本支出集中、產業估值過高,以及能源供應與地緣政治風險。
AI革命是真實的,但革命不保證每個參與者都是贏家;技術進步可以創造財富,錯誤的資本配置卻足以摧毀財富。
5.7兆美元的市值蒸發,或許不是AI故事的終章,而是市場開始追問故事背後的帳單。當資本不再為想像力無條件付費,真正具有競爭力的企業,才會逐漸浮現。
下一場AI競賽,勝負關鍵恐怕不再是誰投資最多,而是誰能用最少的資本,創造最多的獲利。這是最基本的經濟學與財務投資學根本問題,從底層邏輯思考與出發,問題就不會在茫霧中看不見而迷失。
作者為政治經濟觀察員
最新more>
- 15歲少女遭39歲男綁架 囚禁、性侵逾500天!靠線上遊戲獲救
- 【吳芳銘觀點】美股暴跌背後的三合一危機 :AI神話遭遇政治海嘯下的5.7兆美元大蒸發
- 王思佳揭劉伊心耍心機馭夫 因清純女星背黑鍋被迫吸二手菸
- 腿被炸斷生蛆自己割肉 烏克蘭傷兵爬進無人機「棺材」獲救
- 高雄無情火帶走2兄弟!葬儀社惡火延燒5棟樓 母哭斷腸
- 42歲薛澤明年是否續戰仍沒定案 本人親曝決定時間點
- AI尚未衝擊白領工作?美最新就業報告 「這三個產業」人數不減反增
- 超傻眼!NewJeans機密合約曝 「未成年受教權、健康權」全被刪...約滿後還用到飽
- Tank「換完心肝」再登央視 網友狂刷「感謝祖國」也有人質疑:器官哪來的
- 自由市場右打少!鈴木誠也超夯 大聯盟官網讚:史庫伯外最好的自由球員