

快訊
- 台灣關閉巴紐駐處 美國務院:北京對台恫嚇又一例證
- 神盾盃AI國際邀請賽獎金255萬破新高 中科院廣發英雄帖吸引資安高手競技
- 期中選舉後美元、債市怎麼走?專家:政治地雷雖出清 年底兩大變數牽動市場
- 槍聲不斷!穿「軍裝式」服裝槍手隨機攻擊釀6死 波蘭第二大城染血
- 【AI股重新定價】台指期反彈回四萬! 技術反彈可達11%、需看「三大指標」
- 【AI股重新定價】獲利敘事改變 台日韓供應鏈將成下修第一線
- 中國企業當「幌子」向輝達買H200晶片? 紐時:多家中企與被制裁目標有關、甚至「查無此人」
- 台灣主動關閉駐巴紐代表處 邱垂正:我們不會退縮
- 圖多/內湖人15年沒見過的大場面!洋流港湖車掃 破萬「小水滴」淹沒大湖公園
- 「雙洋合體」談體育政策!沈伯洋再推運動驛站 李洋盼更多人養成規律運動
- 贈送魯夫草帽、航海圖挺沈伯洋 蕭美琴期許帶領台北航向更好未來
- 台中市長首度替台北市長跑攤 盧秀燕合體蔣萬安太太石舫亘敬酒120桌
- 義外長個資被放上暗網 梅洛尼歸咎「親俄駭客」
- 拒輔選游淑貞遭拔官 前花蓮衛生局長朱家祥現身挺張峻
- 蕭美琴、李洋助陣「洋流」 沈伯洋港湖車掃破萬人擠進大湖公園
- 【一文看懂】印尼爆總統遭竊聽、幕僚長被捕 反映普拉伯沃和佐科威不和?
- 足協新任理事長出爐!姚仁恭喊:優先掌握女足備戰需求
- 中國航太史首次 巴基斯坦太空人將加入「神舟二十四號」任務
- 「洋流」X2!李洋加入車掃 沈伯洋:跟內湖南港政策非常有關係
- 傳F-16V Block 70 第2批抵關島 空軍證實11/8飛抵台東志航基地
期中選舉後美元、債市怎麼走?專家:政治地雷雖出清 年底兩大變數牽動市場
2026-11-08 07:00 / 作者 徐筱嵐

美國期中選舉結果牽動財政、關稅及經貿政策走向,也影響市場對美元及美國金融資產的信心。路透社
美國期中選舉結果出爐,民主黨拿下國會參眾兩院,川普政府未來兩年的關稅、財政及經貿政策將面臨更多制衡,也牽動市場對美國經濟前景及美元資產的信心。台新銀行首席外匯策略師陳有忠指出,金融市場早已提前反映選舉結果,選後民主黨掌控國會,川普政策受到制衡,等於讓市場「屏除最大地雷」,政治不確定性可望降低;展望年底,美元短線仍有支撐,但上漲空間有限,相較之下,美債後市更值得期待。美國期中選舉向來被視為總統執政表現的期中考,執政黨要面臨選民的考驗,而此次選舉結果反映選民對通膨、生活成本及政府施政的不滿,尤其油價高漲帶動能源、原物料等成本上升,進一步加重民生負擔。民主黨重掌國會後,待明年1月開議,可預期川普政府推動政策將面臨更多監督與制衡。
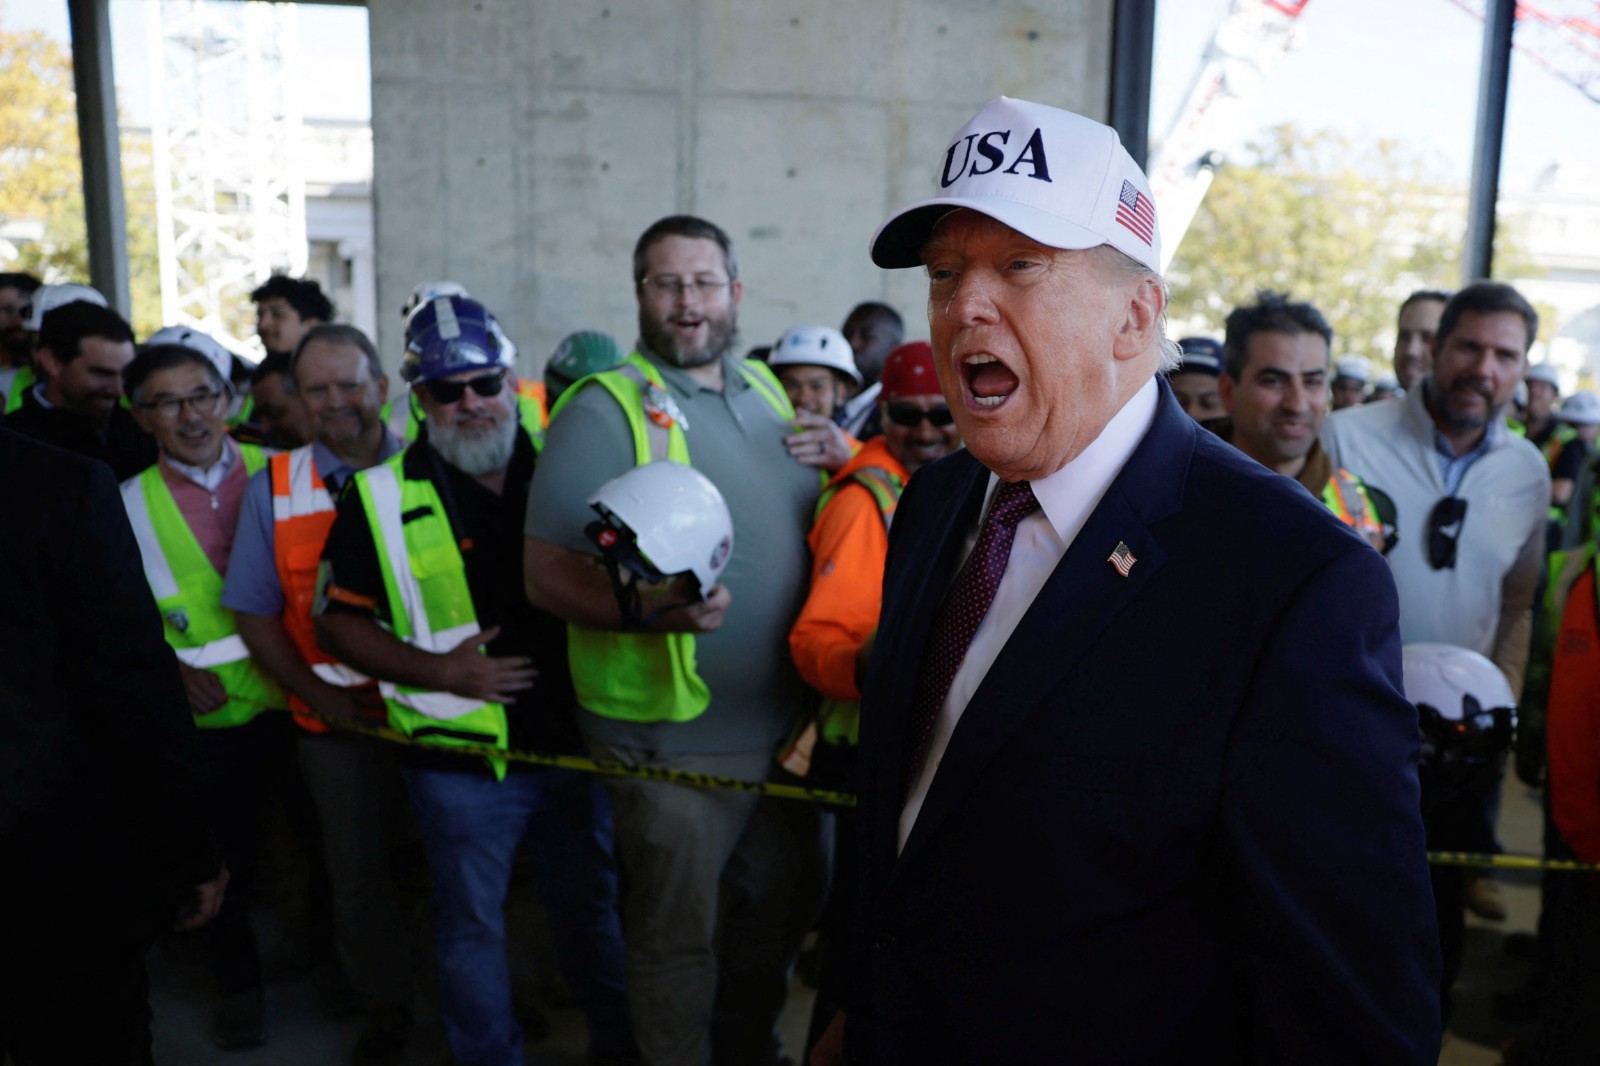
美國期中選舉過後,總統川普出席白宮宴會廳的上樑儀式。路透社
陳有忠分析,美伊衝突讓川普政府面臨更大政治壓力,原先欲透過強硬手段處理伊朗問題,卻因油價上漲及通膨壓力而成為執政包袱,民主黨取得國會控制權後,川普不再能像過去兩年一樣主導政策,共和黨內部也可能出現路線之爭,副總統范斯等不同政治勢力逐漸形成另一派主張,美國政治將逐步進入後川普時代。
與此同時,金融市場早已提前反映選舉變化。陳有忠觀察,選前約兩週美股持續下跌,市場將AI投資與川普政策連結,相關科技股因此受到衝擊,10年期美債殖利率從5.3%的高點滑落,美元指數在100至102之間波動,隨著資金避險需求升溫,過去高度集中AI產業的資金恐逐漸分散,回歸產業輪動。
選後利空出盡的情況下,美元走勢是否出現其他變數?陳有忠指出,油價及通膨是短期關鍵,如果油價維持高檔,美國通膨仍維持在3%以上,聯準會(Fed)在12月有升息的可能性,並帶來一定的支撐。然而,美元指數在102左右盤整,即使Fed如市場預期般升息,偏向「宣示性質」,美元短期有推升力道,但上漲空間有限。
陳有忠認為,後續要緊盯油價回落速度,如果明年1月油價能回到美伊戰爭前的水準,通膨壓力有機會快速緩解,Fed不見得需要升息,評估美元指數明年將在100附近震盪,上下約2%,意即98至102之間整理。由於美國仍具有利差優勢,除了澳洲以外,其他主要國家利率普遍低於美國,讓美元下跌空間相對有限,除非進入降息循環,否則美元指數不容易跌破96。
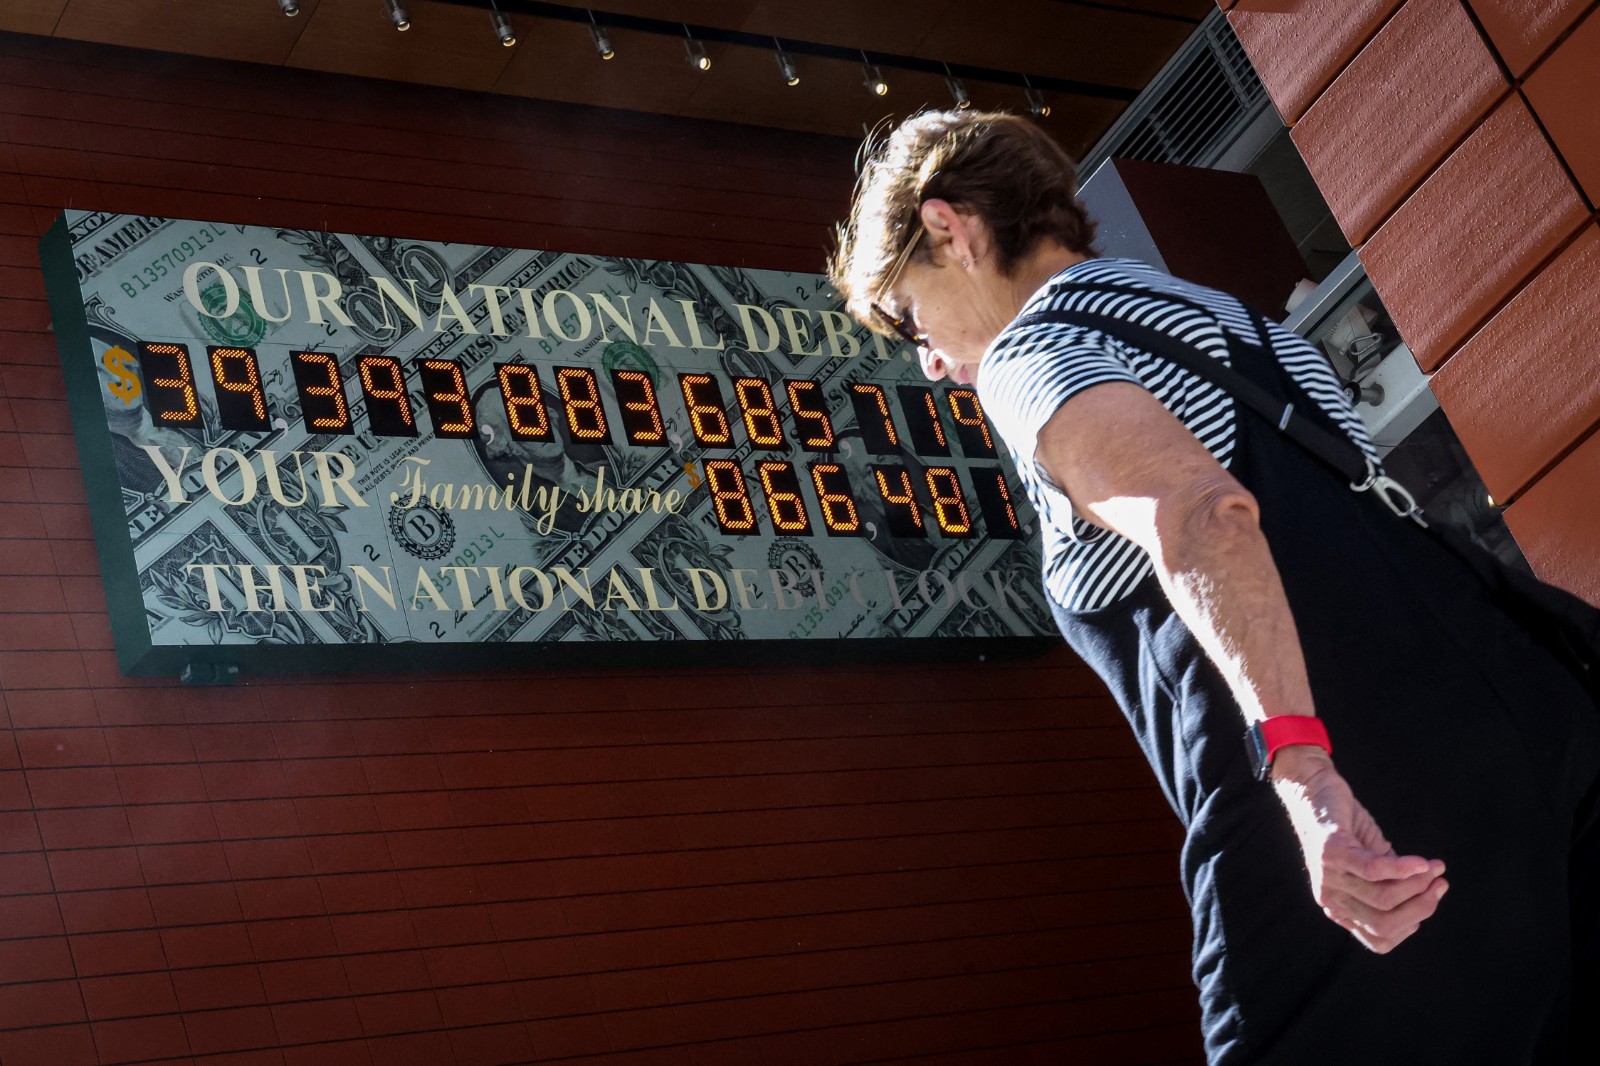
美國國債規模已突破40兆美元,市場關注政府財政紀律及債務風險,後續也將牽動美債市場表現。路透社
值得注意的是,除了利率與油價,美國財政狀況也是評估美元資產的重要因素。陳有忠表示,美國國債規模已達40兆美元以上,市場擔心債務持續擴大形成債務螺旋,但評估一國債務風險不能只看絕對金額,「重點要看債務占GDP的比重」,目前比重在130%以下,反觀法國、西班牙等歐洲國家的債務問題更值得留意,美國經濟體仍相對活絡。
況且,共和黨傾向減稅、小政府,財政支出管控相對寬鬆;民主黨則較重視稅收及財政紀律,掌握國會之後,將對川普政府的支出形成制衡,不會讓政府任意擴大支出,有助於改善市場對美國財政惡化的疑慮,也對美債市場形成利多。
美股資金過去高度集中AI產業,未來隨市場重新調整配置,資金可望逐步轉向其他產業。路透社資料照
近期資金持續回流美債,陳有忠抱持正面看法,他說,若Fed於12月升息,10年期美債殖利率會再度回探5%,但只要油價回落,Fed無法進一步升息,明年殖利率仍有下探空間,目前已經回檔至4.8%,不排除跌破4.6%。美國財政風險受到更多監督,加上債市利空逐漸排除,未來表現有機會優於股市。
相較之下,陳有忠認為,股市短期仍有整理壓力,過去資金過度集中AI產業,形成K型經濟,也扭曲資源配置,隨著AI基礎建設和發展受到制約,資金將逐漸分散至其他產業,AI個股全面大漲的行情不容易再現。不過,在景氣持續成長、就業仍具韌性的情況下,股市仍有機會溫和上漲,關就在於Fed今年最後一次的利率決策,是金融市場最後一項重要變數。
最新more>
- 台灣關閉巴紐駐處 美國務院:北京對台恫嚇又一例證
- 神盾盃AI國際邀請賽獎金255萬破新高 中科院廣發英雄帖吸引資安高手競技
- 期中選舉後美元、債市怎麼走?專家:政治地雷雖出清 年底兩大變數牽動市場
- 屢炮口對蔣、與沈伯洋合體比3 藍基層反彈斥秦慧珠叛徒、拒拿秦文宣
- 波蘭勇警!單獨面對槍手開火 傷重站不住、跪地後倒下
- 槍聲不斷!穿「軍裝式」服裝槍手隨機攻擊釀6死 波蘭第二大城染血
- 「告五人」小巨蛋Day2追星成功 嗨迎莫文蔚女神下凡
- 【AI股重新定價】台指期反彈回四萬! 技術反彈可達11%、需看「三大指標」
- 【AI股重新定價】獲利敘事改變 台日韓供應鏈將成下修第一線
- 陳珮騏為動保燒5000萬「完全沒存款」 靠愛國情操買股賺30%
熱門more>