

快訊
- 【半導體拚永續】AI成耗電巨獸!看台積電、聯發科、日月光如何分進合擊減碳
- 輝達兩大股東籲「黃仁勳回鍋」納考量 馬斯克:少了他恐丟關鍵交易
- 薪資創新高仍無感?政府擬祭加薪組合拳 學者點出兩大關鍵
- 美國失去麻疹清零地位 疫情升溫數十年來最嚴重
- 【AI春秋戰國時代】黃仁勳風暴輝達跌勢未止 主力台廠明後年恐下滑3.4%、6.7%
- 木村拓哉談偶像人生讚BTS帥氣 飆唱「SMAP」神曲親筆信約定再見
- 割讓頓巴斯換取加入北約?澤倫斯基:美方代表提出這個想法
- 盛讚「打落牙齒和血吞」 賴清德力挺蘇巧慧:這種精神做市長絕對好
- 催生新北第一位女市長! 蔡英文力挺「比自己更優秀的蘇巧慧」入主市府
- 吃東發號霸王餐?蔣萬安稱店家堅持不收錢 許淑華:業者說沒要招待
- 黃仁勳婚外情怎麼曝光的?美媒:政府情報單位攔截通訊時意外發現
- 造勢濺血!李四川祝她早日康復 蘇巧慧:打一場互相關心的選戰
- 木村拓哉90度鞠躬感恩台灣賑災 「代表日本說謝謝」
- 被神將K斷門牙 蘇巧慧幽默發文:限量版缺牙水獺媽媽玩偶有人要嗎
- 許淑華爆蔣團隊吃東發號沒當場付錢 蔣萬安稱店家不收款:已交自治會長處理
- 拜登回憶錄下週出版 談2024大選仍認「我有機會贏川普」
- 林夕也喊「振聾發聵」 批蔣市府:抄襲果然是最高致敬
- 造勢意外!蘇巧慧門牙斷裂流血 新莊晚會唱歌遭神將手打到「被祝福到」
- 韓國瑜、黃國昌齊挺張善政 「選舉沒有穩贏」籲支持者票要入匭不能輕敵
- 王惠美來了!首度合體魏平政一起比「2號」 支持者嗨翻
【半導體拚永續】AI成耗電巨獸!看台積電、聯發科、日月光如何分進合擊減碳
2026-11-15 07:40 / 作者 戴嘉芬

全球掀起AI資料中心建置熱潮,卻因此面臨龐大電力與碳排壓力。圖為AWS資料中心。路透社
AI 飛速發展掀起資料中心建置熱潮,卻伴隨龐大電力與碳排壓力,以 Google 為例,2024年碳排量相較2019年,足足提升了48%,直接反映資料中心龐大的能耗問題。面對 AI 浪潮與全球淨零轉型,半導體業的競爭焦點已從效能、成本與良率,延伸至低碳製程、能源效率及責任供應鏈管理;隨著各國碳定價制度、永續揭露及國際大廠減碳規範深化,ESG治理已成為企業國際競爭力的關鍵。根據工研院產科國際所統計,自2025~2030年,全球資料中心用電量從485 TWh將增至950 TWh,年複合成長率(CAGR)高達14.4%,而晶片製造碳排在這五年間,也從1.86億公噸CO₂e增至2.47公噸,年成長達7.4%,凸顯半導體產業同時面臨使用端能源需求與製造端減碳的雙重挑戰。
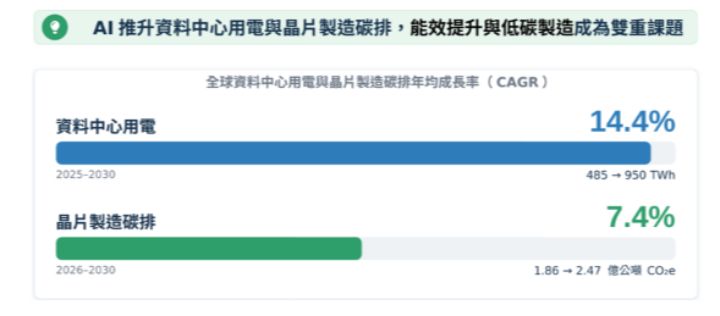
全球資料中心用電與晶片製造碳排年均成長趨勢。工研院提供
工研院產科所分析師葉芷瑄日前在一場研討會指出,半導體是高耗能、高耗水的產業,拆解一顆晶片從IC設計、晶圓製造、封裝測試到終端使用者,涉及非常多的企業,面對永續轉型壓力,不能把環境的影響只歸咎於其中單一環節或單一企業,必須針對不同環節,採取差異化減碳策略與ESG治理模式。
以聯發科為例,身為一家 Fabless(無晶圓廠)業者,聯發科本身的 Scope 1 與 Scope 2 排放量極低,2025年永續報告書顯示約為12.7萬噸左右,與台積電、日月光相比差異非常大。
聯發科碳排重點主要來自 Scope 3 與終端產品的使用能耗,該公司透過晶片設計優化與電源管理技術,使晶片在終端產品使用階段的能耗降低約13%,晶片面積縮小約4%。聯發科設定2030年範疇三排放降低25%的目標,這象徵企業的永續競爭力將取決於如何有效管理價值鏈。
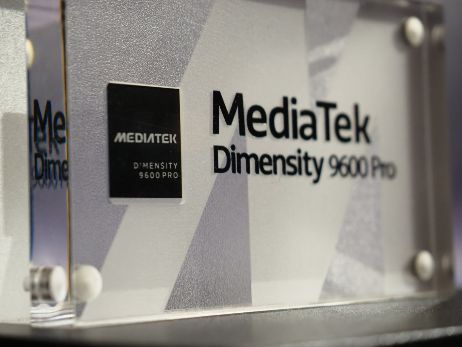
聯發科晶片採用低功耗設計。圖為天璣9600 Pro晶片,採用台積電2奈米製程。陳俐妏攝
再提到晶圓代工龍頭台積電,位於高度資本密集、技術密集,且需要大量電力與水資源的半導體製造產業,使能源轉型、製程減排與資源循環成為ESG治理重點。
台積電2025年 Scope 1 與 Scope 2 碳排放量約為1,333萬噸CO₂e;其中,219.7萬噸屬直接排放,需仰賴製程氣體替代與削減設備。另有1113.1萬噸來自外購電力,Scope 2 占比達84%。顯而易見,再生能源取得已成為減碳主要槓桿。
台積電積極推動能源轉型,再生能源使用佔比在過去5年節節攀升,從2021年16.7億度(占全公司用電比例9.2%)到2025年57.8億度(占比20.1%),4年來成長約3.5倍,目標在2030年全球營運據點再生能源使用比例達到60%,2040年100%使用再生能源。
除了採購綠電之外,台積電也推動製程技術減碳,累積節能率在2025年達到16%,超越原訂15%目標。在3奈米生產能效部分,在量產第二年提升0.5倍,超越原訂0.2倍目標。2025年導入 EUV 動態節能機制,使機台耗電量大幅降低44%,擴大製造端減碳效益。
在綠色製造領域,台積電透過製程水回收、廢棄物循環回收來降低資源依賴。2025年回收水量達3189億立方公尺,較前一年成長12%,製程水回收率達90.3%。另將廢棄物轉化為再生材料,務求減少掩埋以降低環境負荷,廢棄物回收率已達98%。
台積電排放以外購電力為主,透過節能及提升再生能源占比,展現低碳製程+資源治理能力。資料照
日月光位處半導體下游的封測業,具備材料密集與依賴上游的產業特性。根據該公司2025年永續報告書揭露,Scope 1+2 碳排達194萬噸CO₂e;而 Scope 3 價值鏈碳排則高達981萬噸,其中包含資本材55%、採購商品與服務37%及其他8%,約為自身營運排放的5倍。由此可見,上游設備、材料與供應商採購是減碳管理的主要環節。
截至2025年,日月光已完成48家供應商溫室氣體盤查查證,以及17家供應商產品碳足跡查證,從碳盤查、SBTi 減量目標、產品碳足跡到 LCA 生命週期評估,逐步建立可管理的碳足跡資訊。
日月光範疇三排放約為自身營運的5倍,透過建立產業盤查方法並推動供應商查證,形成碳管理+循環治理模式。資料照
葉芷瑄強調,技術與成本優勢是台灣半導體的核心競爭力,但在全球供應鏈重組下,想要維持未來十年的長期競爭力,必須把技術與「低碳轉型、跨國供應鏈治理」相結合。
首先,技術優勢需從效能競爭延伸至「能效」競爭,技術創新不僅追求運算效能,也須兼顧產品能耗與製程效率。其次,ESG治理範圍需從企業自身管理延伸至價值鏈合作,從碳排、資源與供應商管理相互連結,採取跨企業共同推進模式。第三,半導體業者進行全球布局,經營據點分散增加治理複雜度,擁有跨國風險管理能力的業者方能提升供應鏈整體韌性。
台灣上市櫃公司自2026會計年度起分階段適用 IFRS 永續揭露準則,針對如何強化台灣半導體供應鏈的永續競爭力,工研院產科所提出3大建議。
1. 建立共通的碳數據交換機制
半導體產業鏈上下游高度互連,碳排放與碳足跡數據緊密相扣。藉由政府、公協會與企業的推動,讓產業訂定共通盤查與碳足跡資料規則,並建立跨企業碳數據交換機制,以及提升海外據點揭露一致性。
2. 「大廠帶小廠」帶動中小供應商同步轉型
供應鏈減碳已是 ESG 治理的重中之重,但廣大的中小型供應商缺乏資源與碳盤查人才。建議由產業龍頭企業與公協會合作輔導,提供簡易的碳盤查工具與專業培訓,將減碳要求逐步納入採購管理。
3. 突破綠電取得瓶頸,促進低碳技術
針對晶圓製造與封測端,擴大再生能源供給與取得管道,並推動製程節能;針對 IC 設計端,則提升低功耗設計能力,進一步發展出具市場差異化的低碳技術。
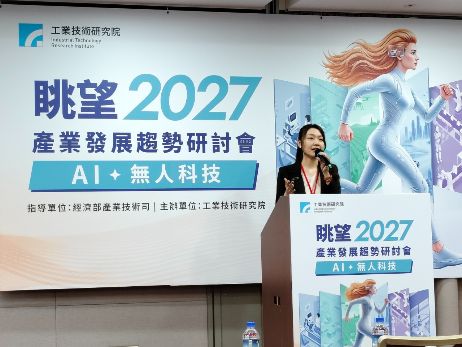
工研院產科所分析師葉芷瑄認為,業者應建立共同盤查方法與供應商數據平台,強化供應鏈韌性與國際競爭力。戴嘉芬攝
面對AI算力擴張與全球淨零碳排的雙重考驗,單靠個別企業的減碳努力已不足以應對產業變局。唯有透過IC設計、晶圓製造到封測大廠的差異化分工,並由龍頭企業攜手中小供應鏈建立標準化碳管理機制,台灣半導體產業方能在全球供應鏈重組的浪潮中,穩固技術領先優勢,打造出兼具高效能與低碳排的新一代「綠色護城河」。
最新more>
- 【選情評估】洋流效應外溢!民進黨守5再拚5 勢要翻轉選情
- 【半導體拚永續】AI成耗電巨獸!看台積電、聯發科、日月光如何分進合擊減碳
- 輝達兩大股東籲「黃仁勳回鍋」納考量 馬斯克:少了他恐丟關鍵交易
- 【水象星座運勢】11/15 巨蟹座分散投資、天蠍座獲得小財、雙魚座把握機遇
- 【火象星座運勢】11/15 牡羊座強大決心、獅子座良好信用、射手座感情危機
- 【土象星座運勢】11/15 金牛座放下偏見、處女座能力增強、魔羯座尊重對方
- 【風象星座運勢】11/15 天秤座持續賺錢、水瓶座反應快速、雙子座相信直覺
- 薪資創新高仍無感?政府擬祭加薪組合拳 學者點出兩大關鍵
- 美國失去麻疹清零地位 疫情升溫數十年來最嚴重
- 高雄左楠議員12搶9席次保衛激戰!藍拚連霸綠求突破 第三勢力夾縫中求生
熱門more>
- 時間管理大師!黃仁勳訪台少不了她陪 直擊小三行蹤「大膽重疊」妻女
- 北市府認了!基泰大直施工圖已遭灌漿掩埋 建管處稱「中央沒規定應報主管機關備查」
- 憂無罪被翻盤!辜仲諒紅火案纏訟20年又給「這法官」審理 聲請換掉遭拒
- 追黑幫助張俊傑偷渡!4000警掃蕩「中共在地協力者」 一晚抄750處據點逮320人
- 公務員明年加薪4%!社工待遇跟進嗎? 衛福部僅稱:持續改善
- 造勢意外!蘇巧慧門牙斷裂流血 新莊晚會唱歌遭神將手打到「被祝福到」
- 黃仁勳婚外情怎麼曝光的?美媒:政府情報單位攔截通訊時意外發現
- 軍公教注意!今年年終獎金「這天」入帳 年前最高領2.5個月
- 台中3天內2男「坐著身亡」!超商外猝死才2天 他又陳屍高架橋下
- 基泰大直施工圖被埋?北市府說詞激怒業界 內行人打臉:30多年前全台就用電腦繪圖