

快訊
- 不懼強陣風! 勁蜂四型在台測試自主飛控 地空掠海還能高空高速飛行
- 守護者菜鳥霸氣甩棒逆轉轟!系列賽2勝1敗領先光芒
- GDP成長衝12.16%!中經院估創近39年新高 全年CPI突破2%
- 發布9.9超級強震警報嚇死人 日氣象廳道歉:系統誤判
- 藍白強行表決!立院三讀《老福法》 65歲以上幾乎免繳健保費轉嫁他人
- 91APP爆資安事件!Commerce Cloud資料庫遭攻擊 部分資訊遭非法擷取
- 高通首度在台舉辦Snapdragon Compute Connect! 攜手PC夥伴加速運算生態系
- 稱中國核彈庫存5年內將趕上美國 川普:我正和中俄討論裁減核武
- 首例現役檢察官吸毒! 黃國昌要法務部「查清楚」:他犯案時有沒有辦毒品?
- 龔明鑫接受外媒專訪曝美國園區不只1座 經濟部回應了
- 洋流再破圈!沈伯洋傳將登「大學姐」吳淡如節目 搶攻中間選民
- 【胡正明新書】自爆秘書拒打字 魏哲家改用GPT寫序 大讚:多用AI就是多用台積電晶片
- 涉招待選民赴陸涉反滲透法 台南市議員參選人王詩媛與父重金交保
- 是否動用「炸彈之母」轟伊朗?川普未正面回應:那不是核武
- 民眾黨提65歲以上免健保費 石崇良:轉嫁15至64歲族群、每人年增3000元
- 簽名授權未提分手 劉喬安被控盜刷前男友13萬獲不起訴
- 星展永續長:AI半導體對能源融資需求日以俱增 數據中心淨零兩關鍵
- 台南運鈔車劫走1450萬元 犯嫌秒花掉200萬元!買了這東西耍帥
- 台南運鈔車遭劫走1450萬元 駭!運鈔車長偷天換日手法曝光
- 大谷翔平開轟成空響!道奇遭釀酒人橫掃 3連霸夢碎無緣世界大賽放寒假
房貸負擔率下降仍買不起!全台降至41.46% 雙北購屋壓力仍破5成
2026-10-16 10:29 / 作者 徐筱嵐

房貸負擔率雖然下滑,但房價處於高檔,且頭期款門檻不低,購屋仍面臨極大壓力。資料照
央行第七波信用管制上路近兩年,房市降溫也讓民眾購屋負擔略有改善!根據內政部資料,今年首季全台房貸負擔率降至41.46%,較2024年第1季減少2.84個百分點;六都之中,台北市降幅最大,減少4.41個百分點,其次為台南市、台中市。不過,負擔率下降不代表買房就變得容易,目前雙北房貸負擔率仍超過5成,加上房價仍處相對高檔、頭期款門檻高,以及銀行房貸審核趨嚴,首購族依舊面臨不小壓力。內政部資料顯示,比對2024年與2026年的首季全台及六都房貸負擔率變化,全台房貸負擔率已經由44.30%降至41.46%,減少2.84個百分點;進一步觀察六都表現,其中以台北市減幅最大,達4.41個百分點,其次為台南市的3.43個百分點,以及台中市的3.09個百分點。
中信房屋研展室副理莊思敏分析,台北市房價基期相對較高,房貸負擔率也長期居六都之冠,當房價漲勢放緩,整體負擔率便可能出現較明顯的變化。至於台中、台南,過去房市在建設、科技題材與市場熱潮帶動下,房價漲勢驚人,如今受信用管制影響,投資性需求幾乎絕跡,市場回歸理性,自住買盤追價意願不高,房價漲勢大幅收斂,部分區域甚至出現價格修正的情況,房貸負擔率自然隨之回落。
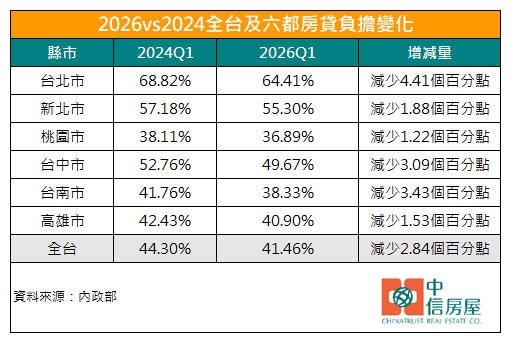
房市熱度逐步降溫,房價漲勢趨緩,民眾購屋負擔看似出現改善,但房貸占比仍超過4成。中信房屋提供
儘管房貸負擔率下降,但多數民眾仍覺得買不起房?莊思敏表示,房貸負擔率改善,並不代表購屋門檻已降至多數家庭都能輕鬆負擔的程度。目前全台房貸負擔率41.46%,仍屬「負擔能力偏低」水準,其中,雙北的房貸負擔率更超過5成,等於一般家庭要拿出一半以上的可支配所得繳房貸,購屋壓力之沉重可見一斑。
況且,目前全台房價仍在相對高檔,動輒數百萬元的頭期款,仍是年輕人與首購族最大的難關,再加上銀行房貸額度緊縮、審核趨嚴,部分民眾恐面臨貸款成數不如預期、須提高自備款,或承擔較高房貸利率的困境,進一步增加購屋難度。
莊思敏指出,要讓民眾真正買得起房,關鍵還是在於提高收入,近年薪資成長多集中在科技業,許多傳統產業的薪水仍相當微薄,不同產業間的薪資差距持續擴大,也讓「買得起」與「買不起」的族群更加分化。建議政府除了持續健全房市,更應從產業升級、平衡產業發展、提升勞工薪資等面向著手,讓薪資成長追上房價,才能從根本改善民眾的購屋負擔,實現安居目標。
最新more>
- 不懼強陣風! 勁蜂四型在台測試自主飛控 地空掠海還能高空高速飛行
- 有猝死風險!打瘦瘦針又吃減肥藥 百公斤男低血鈉送醫
- 台中16歲女高中生知名百貨墜亡 傳「遭誣陷偷班費」!校方駁斥
- 搶人才就是搶未來!高雄科技布局再升級 132億研教園區啟動
- 守護者菜鳥霸氣甩棒逆轉轟!系列賽2勝1敗領先光芒
- 一隻阿圓、陳百祥傳分手!女方認「結束長久關係」:各自都會加油
- 1500萬新北購屋差很大!十大交易熱區比一比 「這行政區」新舊屋差10坪
- IFRS揭露時程放緩 投資關係業者: 勿視為「免死金牌」 把握緩衝期轉化永續壓力為競爭力
- 台波氫能合作 兩國氫能協會簽MOU
- 台股反彈收漲141點、收復47K大關 台積電走勢疲弱跌20元
熱門more>
- 賴惠員勸「穿純樸」!被挖出繫3萬多元愛馬仕皮帶 檢討也沒用...網照罵
- 為何盯上「25歲盧姓女子」!桃園割喉焚屍男手握1物、3處縱火、蜘蛛人式爬牆逃
- 16歲高中女「沒去學校考試」 台中漢神百貨墜樓不治
- 搶息資金來了!0056成交熱度高 第四法人卡拉
- 時隔八年又刮中頭獎 加拿大夫婦創下幸運財神紀錄
- 外資大逃殺!狠砍韓股是台股的4倍 「台灣更有撐」關鍵曝光
- 蔡康永「穿黑西裝」藏高級酸!賈永婕急喊12字 網蓋樓留言:還繼續辯嗎?
- 一杯奶茶掀品牌危機?LVMH贏了官司輸了業績 中國買氣下滑拖累Q3表現
- 快訊/Panasonic召修日台販售洗脫烘滾筒洗衣機 出現冒煙發火事故
- AI照挽手賴惠員逛101精品!賈永婕高EQ回應穿純樸:Dior應付我們代言費