

快訊
- 蔣競辦批沈伯洋偷換概念 秀截圖疑AI機器人洗版:這程式熟悉嗎?
- 蔣萬安稱「會有一場辯論會」 國民黨推坑:先與沈伯洋辯毒品政策
- 沈伯洋競總「洋流」溢至市民大道 粉絲半夜2點搶頭香、「小洋流號」應援
- 費芯大戰後現身挺蔣萬安 費鴻泰「堅持站台下」與徐巧芯王不見王
- 蔣萬安臉書留言「超越世界紀錄」?15小時高達40.2萬則 高嘉瑜籲:一起見證歷史
- iPhone 18 Pro Max爆斷訊災情!更新也沒用 蘋果證實「需換機」
- 美選倒數!挺擴建資料中心 川普:否則AI優勢將拱手讓給中國
- 戰毒品政策蔣萬安稱「幾十萬留言怎刪?」藍委:沈伯洋死不認錯
- 批沈伯洋「減害政策」遭網友狂嗆!蔣萬安否認刪留言:幾十萬則怎麼刪?
- 台積電聯手馬斯克德州建晶圓廠 陸行之爆料Dojo 項目又點起來了
- 西班牙住房危機升溫!馬德里7萬人上街 極右派團體與警爆衝突
- 選情告急!川普拋「健保紅包」 逾2千萬長者爽領90美元支票
- 3天前還直播探險!網紅「阿北」楊萬連過世 大批粉絲震驚:太突然了
- 蔣萬安臉書引爆「人刪人海」大戰!網友狂留言「什麼時候刪到我?」藍營大咖、網紅都參戰
- 蔣萬安嗆「別拿美沙冬計劃遮掩」疾管署長說話了!引台大研究打臉:具高度成本效益
- 蔣萬安粉專破35萬留言灌爆 網友驚呆!沈伯洋比喻如「白晝之夜」:許多人睡不著
- 喊建Terafab是嚇台積電入局?陸行之:馬斯克看來已放棄自建
- 對比習近平歷次出訪照片「揭差異」!矢板明夫:彭麗媛已經成為拐杖
- 余茂春:美中無法解決關稅安全等根本問題 對台灣是機會
- 金融三業前8月稅前盈餘達1.17兆 改寫同期新高、破2024全年最高紀錄
【財經一點通】救火Fed可能消失!「強硬派」華許上任:貨幣政策將迎劇烈轉折
2026-02-02 14:09 / 作者 Fomo研究院
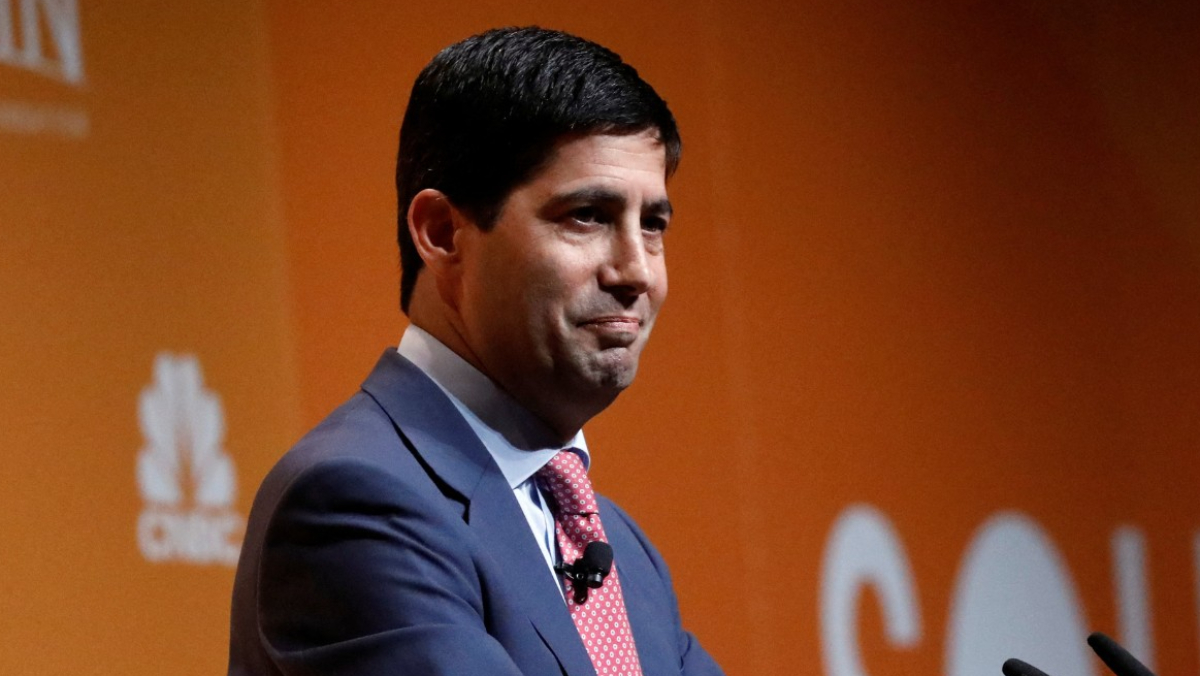
前聯準會理事華許(圖)獲川普提名為新任聯準會主席。路透社資料照片
貴金屬大跌,很多人說「主因」是因為 Fed 主席的人選終於定下來了。
在 2025 年到 2026 年初,金、銀之所以能走出一段瘋狂的噴發行情,本質上是市場在對「去美元化」進行一場集體賭注。
當然,金銀在如此短時間內暴漲,回調也不讓人意外,只是市場一直在等待一個合理的「藉口」來獲利了結。而新主席 Kevin Warsh 這個名字,正好就是那個讓多頭撤退的訊號。
究竟 Kevin Warsh 是誰?為何市場會因為他而稍為對美元重拾信心?
要理解這場博弈,首先必須解構 Kevin Warsh 這個人。他絕非 Trump 團隊中那些唯唯諾諾的幕僚。
Warsh 不僅擁有華爾街(摩根士丹利)的戰鬥血統,曾在 2008 年金融海嘯期間擔任聯準會理事,更有著身為 Estée Lauder 家族女婿的深厚政治背景。對 Trump 而言,Warsh 是那種「懂生意、懂市場、且懂我」的人。
不過,他最令 Trump 心動的,是他那套被稱為「務實貨幣主義」的經濟哲學。這套理論的核心論點極其反直覺,卻恰好擊中了 Trump 的政治靶心。
Warsh 主張,聯準會可以、也應該透過「縮減資產負債表」來達成「降息」的目的。
這套理論乍聽之下,幾乎違反了現代央行學的直覺。傳統觀點認為,「縮表」(Quantitative Tightening, QT)是緊縮政策,會抽走市場資金,推高利率;而「降息」則是寬鬆政策。兩者同時進行,豈非自相矛盾?
但 Warsh 的邏輯恰恰是釜底抽薪。他的診斷是:聯準會過去十幾年透過量化寬鬆(QE)累積的龐大資產負債表,才是萬惡之源。
因此,他的藥方分為三步:
1. 第一步:釜底抽薪(縮表)。 必須先處理病根。果斷地、有紀律地縮減聯準會的資產負債表。這個動作本身就是一劑最強效的「退燒藥」,它直接從源頭上收回過剩的流動性。
2. 第二步:錨定預期。 當市場相信聯準會正在拆除通膨這顆定時炸彈,長期的通膨預期就會被穩定下來,甚至開始下降。
3. 第三步:贏得空間(降息)。 一旦通膨的根本威脅被控制住,聯準會就贏得了巨大的政策信譽與操作空間。此時,調降作為短期政策工具的「基準利率」,就不再被市場解讀為「向通膨投降」。
這個論述,對 Trump 而言簡直是天賜的禮物。它為 Trump 一直以來渴望的「降息」提供了完美的理論外衣,同時又帶有「整頓聯準會」的鷹派色彩,聽起來既專業又強硬。
Trump 這次選人面臨一個極大的困境:他想要一個聽話的「傀儡」,但市場需要一個有公信力的「守門人」。
如果選了像 Kevin Hassett 這樣純粹的白宮親信,全球市場可能會崩盤,因為那意味著 Fed 獨立性的徹底終結。
而 Warsh 恰恰就是能遊走在這條鋼索上的「獨角獸」。他有足夠的專業資歷讓華爾街(如 Jamie Dimon)背書,同時又能在私下會晤中承諾 Trump 想要的「降息」。
不過,Warsh 最令人玩味的地方在於他的「進化」。在 2006 到 2011 年擔任 Fed 理事期間,他是著名的「通膨鷹派」,甚至在金融海嘯最慘烈時都對印鈔票抱持懷疑。
然而,到了 2025 年,這位曾經的鷹派卻完成了一次華麗的轉身。他開始公開呼應 Trump 的主張,要求大幅降息,並痛批 Powell 領導下的 Fed 存在「信譽赤字」。
所以,誰才是真正的 Kevin Warsh?是堅守貨幣紀律的學術精英?還是為了坐上大位,不惜向白宮意志低頭的政治現實主義者?
這場任命的戲劇性,還在於它呼應了一段被遺忘的歷史。早在 2017 年,Warsh 就曾是接替 Janet Yellen 的熱門人選,聲勢一度領先。但最終,時任財政部長 Steven Mnuchin 力排眾議,說服 Trump 選擇了看似更「安全」、更可預測的 Powell。
歷史開了一個巨大的玩笑。Powell 這位「安全牌」,最終卻成了 Trump 任內最頭痛的敵人之一。如今,在經歷了與 Powell 的痛苦鬥爭後,Trump 選擇了當年那個被認為「過於鷹派」、「難以駕馭」的 Warsh。
這反映了 Trump 的思維轉變:與其選擇一個看似溫和卻可能「背叛」的建制派,不如選擇一個思想上與自己有共同語言的強硬改革派。Trump 在賭,他能駕馭 Warsh ;而 Warsh 在賭,他能利用 Trump 的支持,來實現他改造聯準會的畢生夙願。
Warsh 不是 Powell 那種「看數據說話」的溫和派,他是一個有強烈意識形態、想對 Fed 進行「政權更迭」的改革者。
如果 Warsh 真的上台,未來的貨幣政策將不再是平滑的曲線,而可能是劇烈的轉折。他主張「規則導向」,討厭 Fed 每天跟市場說太多廢話。
這意味著,未來的市場波動會更大,因為那個習慣出來「救火」的 Fed(所謂的 Fed Put)可能要消失了。Warsh 認為市場應該自己承擔風險,Fed 不該是股市的保母。
對於市場與投資者而言,這項任命並未帶來確定性,反而開啟了更大的未知。人們看到的,是一個短期內可能迎合降息預期,但長期而言卻可能比任何前任都更難以預測的聯準會主席。
本文由官網「Fomo研究院」授權提供
本文為授權轉載,歡迎推薦好文,請寫信至[email protected]
最新more>
- 簡沛恩藏25年「死不承認」 驚爆舊藝名認愧疚:剉到1句話講不出
- 蔣競辦批沈伯洋偷換概念 秀截圖疑AI機器人洗版:這程式熟悉嗎?
- 蔡美華汐止競總成立!蘇巧慧力挺接棒周雅玲 提五大願景拚汐止升級
- 巧合?唐綺陽預示火冥開槓! 網友驚嘆好準:蔣萬安被洗版
- 蔣萬安稱「會有一場辯論會」 國民黨推坑:先與沈伯洋辯毒品政策
- 李在鎔說漏嘴?黃仁勳喜訊曝光 長女黃敏珊「2日前完婚」
- 沈伯洋競總「洋流」溢至市民大道 粉絲半夜2點搶頭香、「小洋流號」應援
- 費芯大戰後現身挺蔣萬安 費鴻泰「堅持站台下」與徐巧芯王不見王
- 蔣萬安臉書留言「超越世界紀錄」?15小時高達40.2萬則 高嘉瑜籲:一起見證歷史
- 竇智孔首戰海外馬拉松 飛日先嗑63碗麵
熱門more>
- 前摩斯女員工亮刀搶5千元 悲慘身世曝光!法官酌減刑期
- 28歲名媛碎屍案最新!「煮人肉湯」加青紅蘿蔔掩蓋屍味 失蹤的下午「屠屍房」傳電鋸聲
- 高雄凶殺「1公尺長熱熔條抽死人」!遺體塞後車廂 男運屍自首畫面曝
- 一張沒回程機票!助受家暴印尼女返家 25年不忘恩…她跨海靠脆終找到阿滿姨
- 影后巴黎驚魂!高速公路塞車「突遭砸窗搶包」 當地司機提醒3件事
- 具教煥認了瞞婚4年 扶正導演李玉燮
- 名媛蔡天鳳遭剁頭碎屍!「2.4億豪宅」成索命關鍵 檢方揭前公公冷血心機
- 高雄17歲少女墜落「砸中消防員」 22歲隊員成肉墊!傷勢比她還重
- 痛心!中秋旺季「狗肉產業鏈」曝光 動保團體裝買家...驚見雙腳殘肢和尾巴
- 現場直擊/「洋流慧聚」擠爆三峽!屏東阿嬤北上秀船員證 上班族靠家人視訊感受氣氛