

快訊
- AI神話破滅?高盛「恐慌指數」逼近滿分 美股下週賣壓恐更猛
- 民眾黨選前之夜在哪裡?!柯文哲稱「理論上有活動」 地方無奈曝隱憂
- 貝森特:將查明輝達是否透過空殼公司向中國出售Blackwell晶片
- 【玻纖布翻身】AI引爆搶料潮!台廠喜迎漲價紅利 石英布成新戰場
- 加拿大深化對中貿易關係 陳明祺示警北京經濟脅迫風險
- 鼻咽癌逾4成確診已晚期!「免疫、標靶」健保全不給付 醫界籲加速納保
- 藍營彰化遲來的大團結 王惠美、謝衣鳯、柯呈枋、洪榮章、劉和然合體挺魏平政
- 【有片】名列FBI十大通緝要犯!墨西哥逮捕毒梟 街頭槍聲大作彈如雨下民眾尖叫
- 習近平倡避免「修昔底德陷阱」? 國安官員:要美放棄第一島鏈嚇阻
- 黃仁勳風暴致美國收緊出口 至少2家伺服器供應商暫停對東南亞出貨
- 賴士葆白營場站台斥沈伯洋是人渣、洋流是空心流 許忠信台下頻搖頭
- 洋流再慧聚湧進2萬人!公婆現身力挺 蘇巧慧自信喊「20年來唯一新北培育出來的候選人」
- 參加民眾黨黃金週造勢 蔣萬安讚柯文哲政績、稱提松機遷移參考黃珊珊政見
- 選前黃金週洋流再慧聚!2萬人高喊「凍蒜」 沈伯洋:雙北不應過橋就換標準
- 賴清德11月五度赴雲林挺劉建國 籲選民阻止張家三連任縣長
- 現場喊3萬、線上15萬!柯文哲、黃國昌黃金周大造勢 小草「這標語」超吸睛
- 沈伯洋赴觀光政策座談 黃珊珊合夥人證實贈書:本人未表態
- 遊日注意!北海道名店「六花亭」網站遭駭、已有1盜刷案件
- 中華民生黨主席兄弟接受中國招待為她助選 台南民眾黨議員候選人林乃立20萬交保
- 路透獨家:台灣向Meta通報 脆上約2700個假帳號企圖介選、疑來自中國
【玻纖布翻身】AI引爆搶料潮!台廠喜迎漲價紅利 石英布成新戰場
2026-11-22 07:40 / 作者 戴嘉芬

玻纖布(Glass Cloth)是PCB產業鏈中最具結構性成長的關鍵材料。翻攝自Nittobo官網
AI 伺服器與高速網通需求大爆發,讓 PCB 上游關鍵材料「玻纖布」一夕洛陽紙貴,成為市場最搶手的當紅炸子雞!由於擴廠耗時、認證門檻又高,高階玻纖布供不應求的情況愈演愈烈,不僅讓供應商掌握漲價主動權、毛利率翻倍跳升,這股缺料潮更一路延燒,讓台系大廠迎來新一波獲利大補丸。玻纖布是「玻璃纖維布」(Glass Fabric/Glass Cloth)的簡稱,它是由玻璃纖維紗編織而成的製品,製造時會先將玻璃熔融並拉成纖維紗,再經過編織與後續處理形成玻纖布。
玻纖布具備絕緣、耐熱、高強度、不易吸水與不易變質等特性,通常會與樹脂、銅箔結合,製成銅箔基板(CCL),玻纖布負責支撐整塊基板的結構,讓電路在高溫、高負載運作時不容易變形,是銅箔基板的關鍵原料。CCL 經過後續加工後,則成為電子產品中常見的印刷電路板(PCB),是各類電子設備中承載電路與晶片的基礎結構。
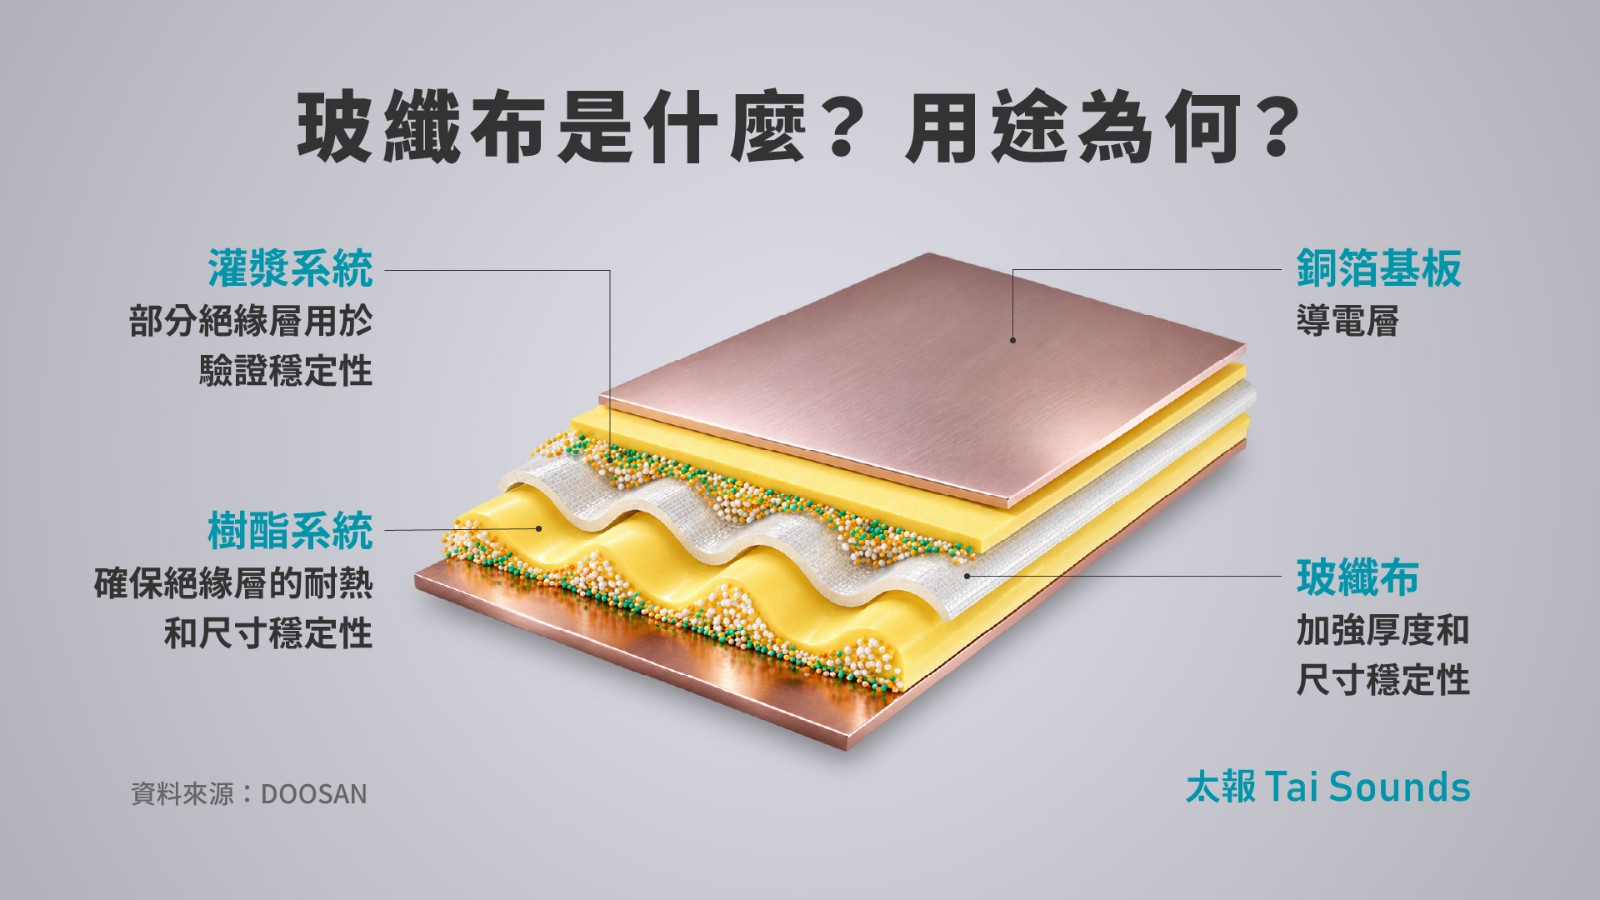
玻纖布示意圖及其用途。太報製圖
用淺顯易懂的話語來比喻,印刷電路板就像電子產品裡的「土地與馬路」,上面要裝晶片、走電流;而鋪馬路前必須先打好名為銅箔基板的地基。要製作這塊地基就像做「鋼筋水泥夾心餅乾」:玻纖布是「鋼筋網」,負責撐住骨架,避免電腦高速發熱時板子變形斷路;樹脂是「水泥」負責黏合;銅箔則是「導電層」,用來雕刻電路。沒有玻纖布當鋼筋撐住,再強的晶片也無法穩定運作。
整體 PCB 產業供應鏈包含上游的原材料如玻璃纖維紗、玻纖布,中游是銅箔基板(CCL),下游則是 PCB 印刷電路板、IC載板(ABF/BT),以及高多層板等;印刷電路板可應用於 AI 伺服器/資料中心、800G/1.6T高速網通以及 CoWoS/SoIC 先進封裝等。
國票投顧指出,AI 浪潮帶動電子零組件供不應求,以 PCB 產業鏈而言,過去市場聚焦下游 PCB/載板製造與稼動率;現在則因 AI 伺服器、高速網路交換器、先進封裝需求持續擴大,市場轉向關注上游關鍵材料如玻纖布、樹酯等。
由於玻纖布產能建置週期約9-18個月,認證週期還要24-36個月,無法在短期內增加產能,造成供給難度。
在技術門檻方面,玻纖布需兼顧介電性能與熱膨脹,進入門檻高,客戶黏著度也更強。高階布如 Low-Dk2(第二代低介電電子級玻纖布)、T-Glass(低熱膨脹係數玻纖布;又稱 Low-CTE)持續缺貨,議價權更大,毛利率也因此節節上升,由過往10–20%提升至40–60%。
投顧認為,玻纖布市場有三大重點。首先,高階玻纖布(T-Glass、Low-Dk2)供需缺口將持續至2027-2028年,其中 T-Glass 缺口最大、供應最為吃緊。其次,AI 伺服器、800G/1.6T 交換器與先進封裝帶動結構升級,高階產品議價權強,毛利率可達40–60%。第三,受配方、設備與認證限制,短期內難以快速擴產,價格有望維持高檔。
元大投顧則指出,在高速運算與 AI 伺服器的要求下,玻纖布製造難度大幅提升。整體製程瓶頸來自三大核心環節:抽紗、編織與表面處理。
首先在抽紗端,高階玻纖布如 Low-Dk2、Q-Glass(石英布)纖維直徑愈細、均質度要求愈高,任何溫度或孔徑偏移都會影響介電常數和損耗,使高階抽紗線的速度更慢、良率更低。
其次,在編織階段,細纖維容易斷紗,張力需極度穩定,布面不得出現波紋、跳針或皺折,否則會造成銅箔基板平整度下降、訊號完整性受損,這使得高階布的織布速度必須明顯降低。
第三是表面處理(上膠),需以矽烷界面讓玻纖能與樹脂良好結合,而石英布(Q-Glass;簡稱Q布)則因其窯爐溫度較玻纖布高,需達1,700–2,000度,鑽孔、雷射加工、除膠等工藝製程步驟皆需重新設計,不過其熱膨脹係數低、介電常數和損耗皆具優勢,因此未來銅箔基板往 M9(最高標準等級)以上提升時,已將石英布解決方案考量進來,如台光電 EM-896K3、台燿 TU-953Q 等皆以石英布取代玻纖布。
目前玻纖布相關供應廠商仍以日系 Nittobo(日東紡織)、旭化成(Asahi Kasei)為主;台廠包含富喬、台玻、南亞、建榮等。
投顧指出,南亞目前電子級玻纖紗全球排名第二,玻纖布及 CCL 排名第三,預期第四季電子材料漲價動能延續,電子級玻纖布供應持續緊張,玻纖布營益率為電子材料中最佳。先前兩岸增加紡位與織布機,第四季開始陸續貢獻營收,帶動產品組合持續優化,此外,材料供應轉投資子公司,發揮集團上下游垂直整合的綜效。
南亞搭配自行開發的M9樹酯,並整合Low-Dk玻纖布與HVLP銅箔,持續推進高階CCL產品。翻攝自南亞官網
至於另一大廠建榮,據中信投顧指出,建榮成長主要受惠特殊玻纖產品良率優異及出貨增加,銷量占比已達40%以上,約較年初成長一倍,預期明年特殊玻纖出貨占比可望達50%。建榮 T-Glass 已於今年第二季開始出貨並持續增量,NER-Glass 次世代 Low-Dk 產品計劃於2027年取得客戶認證後量產,若能如期通過認證,不排除具備漲價空間。
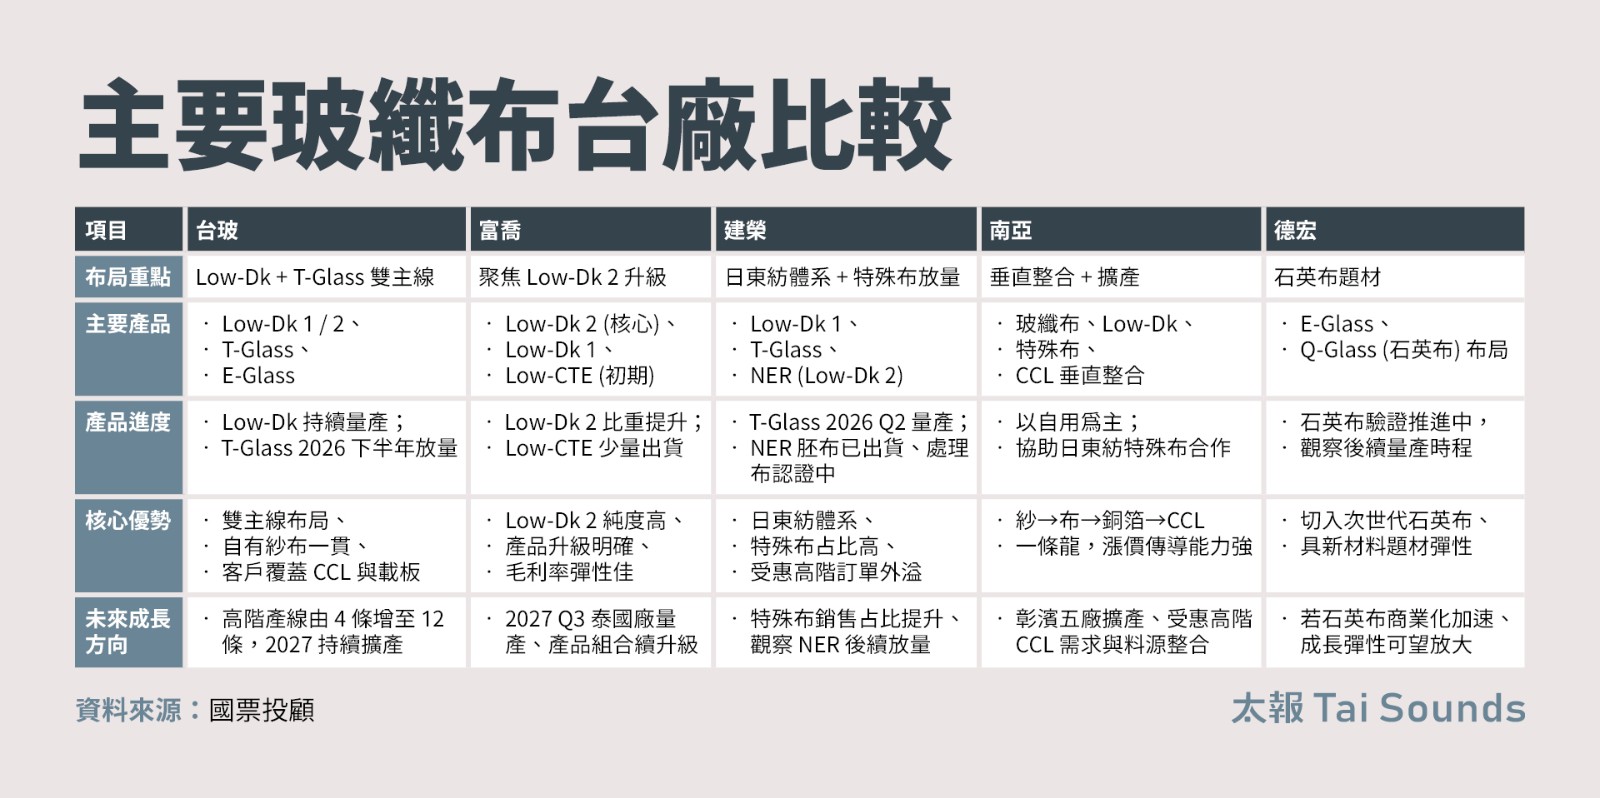
主要玻纖布台廠比較。太報製表
工研院產科國際所分析師陳昱橙日前在一場研討會指出,隨著 AI 伺服器運算效能、系統規模與資料傳輸速度持續提升,PCB 也朝更高層數、更精細線路及更高性能材料發展。其中,高層數 PCB 的設計與製造難度日益增加,帶動高階銅箔基板、低損耗玻纖布及超低粗糙度銅箔(HVLP)等材料規格升級;PTFE(聚四氟乙烯)及其他新型材料體系,也成為下一階段高速傳輸應用值得關注的技術發展方向。
陳昱橙進一步點出,高階玻纖布與 HVLP 銅箔等關鍵材料供應持續緊俏。其中,玻纖布供應商將部分產能轉向高階產品,也排擠一般級玻纖布(E-Glass)的供給,使缺貨情況從高階延伸至一般級產品。由於新產能建置與客戶認證均需要時間,短期內供應緊張情況恐難明顯緩解,也使關鍵材料的穩定供應成為 PCB 產業的重要課題。
在這波AI 硬體規格升級潮中,已讓過去隱身幕後的玻纖布,躍升為左右 PCB 產業交期的關鍵戰略物資。隨著高階材料供需缺口延續,甚至進一步排擠一般級產品產能,具備高階技術認證與垂直整合優勢的台系供應鏈,將在未來數年的材料升級與漲價循環中持續受惠;而次世代石英布(Q-Glass)與 PTFE 等新材料的商用進度,也將成為觀察下一階段產業洗牌的重要指標。
最新more>
- AI神話破滅?高盛「恐慌指數」逼近滿分 美股下週賣壓恐更猛
- 民眾黨選前之夜在哪裡?!柯文哲稱「理論上有活動」 地方無奈曝隱憂
- 貝森特:將查明輝達是否透過空殼公司向中國出售Blackwell晶片
- 【玻纖布翻身】AI引爆搶料潮!台廠喜迎漲價紅利 石英布成新戰場
- 【水象星座運勢】11/22 巨蟹座穩紮穩打、天蠍座創造價值、雙魚座互相陪伴
- 【火象星座運勢】11/22 牡羊座珍惜豔遇、獅子座過勞休息、射手座名利雙收
- 【土象星座運勢】11/22 金牛座話多不如話少、處女座聚精會神、魔羯座心意相通
- 【風象星座運勢】11/22 天秤座依偎浪漫、水瓶座情人重視、雙子座逼退小人
- 預售屋解約潮恐未完!想轉手卻卡「禁換約」 專家揭防炒作兩難
- 加拿大深化對中貿易關係 陳明祺示警北京經濟脅迫風險
熱門more>
- 【風光不再2-1】亞洲最大離岸風場明年人力剩30人 海龍員工接獲資遣通知嘆年關難過
- 【風光不再2-2】光電淪政黨惡鬥砲灰!前3季只設792MW成績9年來最差 不及風電6成
- 疏運返鄉投票人潮!高鐵紅眼列車凌晨2時收班 工會提3訴求「拒絕強迫加班」
- 軍公教加薪有譜!專業、主管加給各增2000元 回溯7/1補發
- 傳16奈米以下晶片停供中國!台積電跌回「蛋清」價
- 百年甘澍宮陷火海!這一幕信徒心碎「甘露媽」正殿全毀
- 真的只到今年底!經濟部:節能家電汰換補助3000元 12/31落日
- 清晨4點躺床滑手機!台南男大生傍晚叫不醒 陳屍宿舍...家屬悲痛招魂
- BTS柾國在高雄的自由時間!「台灣感性」老江紅茶、駁二...全入境 背景音樂觸動人心
- 【吳崑玉觀點】蔣萬安是怎麼落到如此窘境的?