

快訊
- 川普再喊台灣將採購阿拉斯加天然氣20年 美媒:管道計畫資金仍未確定
- 謝金河直擊Network X展!聯發科祭光傳輸的晶片、挑戰博通的秘密武器來了
- 相聲演員黃逸豪離奇遭撞 演出「習近平貫口」!曾遭中共跨境鎮壓潑屎彈
- 昔日緝毒神與北市科偵隊長洩個資牟利 師徒2人涉貪延押至12月
- AI失控疑慮升溫 黃仁勳表態:開發不安全軟體就斷供晶片
- 快訊/拚光通訊超車!玉晶光私募3M砸1.5億鎂入列、鎖定AI資料中心
- 通膨掀升息疑慮!美股全線收黑 台積電ADR重挫3.4%
- 萬眾矚目!台積電法說將登場 外資估全年營收成長46%、Q4毛利率有望突破67%
- 績效前20%投資人都買什麼基金?法人揭密:九成集中台股和中小型股
- 韓國公布調查 16間金融機構遭駭10萬條資訊外洩
- 賈永婕「立院穿搭一次看」被要求純樸 小香風是高奢品牌!這些女星也都愛
- 美國通膨加速、公債殖利率飆升 美股週三開盤下挫
- 賴惠員勸「穿純樸」!被挖出繫3萬多元愛馬仕皮帶 檢討也沒用...網照罵
- 美國9月消費物價加速攀升 聯準會升息機率飆升、公債下挫
- 想進全球知名的顧問公司?面試得先「辯贏AI」
- 小巨蛋一票巨星「世新70年校慶之夜」爆肢體衝突 學團、工會抗議被勒脖阻擋
- 遭控炸北溪天然氣管線 烏克蘭前軍方官員在德國受審
- 同黨也不挺!賴惠員提醒賈永婕「穿純樸點」 陳亭妃秀出時裝照「尊重每個人不同」
- 日本向格羅方德紐約廠投資210億美元 打造美國政府參股的晶片廠
- 嘉義輕軌有譜!政院同意擴大延伸可行性評估、支持BRT增班
萬眾矚目!台積電法說將登場 外資估全年營收成長46%、Q4毛利率有望突破67%
2026-10-15 07:00 / 作者 戴嘉芬
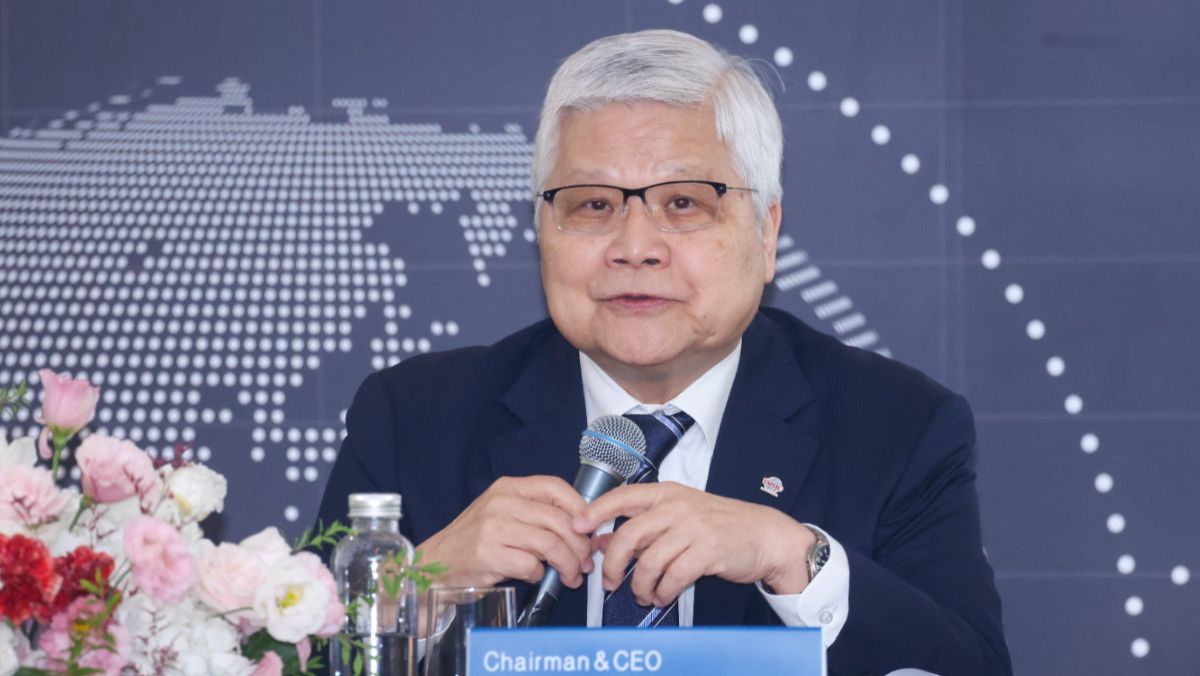
台積電週四召開法說會,外資法人預估今年美元營收年增率有望上修至40%~46%。圖為台積電董事長魏哲家。廖瑞祥攝
晶圓代工龍頭台積電將於今日(10/15)召開第三季法說會。外資法人聚焦 AI 訂單延續性、CPU 新增動能、先進奈米製程擴產進度、CoWoS 產能瓶頸是否改善,以及與馬斯克合作 Terafab 晶圓廠的情形。針對第四季表現,外資法人普遍預估Q4營收有望季增10%~16%,全年美元營收年增率有望上修至 40%~46%;並預期台積電將維持2026年資本支出640億美元上限。摩根士丹利(Morgan Stanley)分析師認為,台積電短期獲利表現持續亮眼,估第三季每股盈餘為30.74元,高於市場共識的28.28元,並預估Q3毛利率應可達到67.5%;同步上修全年營收成長年增46.7%。
凱基投顧則樂觀預估第三季毛利率將達68%,主因來自高產能利用率與產品組合改善抵消2奈米量產及海外設廠費用對毛利率的稀釋效應。
元大投顧認為,台積電整體產能利用率皆維持高檔,藉由產能利用率及生產效率提升,將部分抵銷2奈米量產的影響。元大將Q3毛利率由66.9%上修至67.3%,高於財測區間上緣,並將稅後EPS由28.64元上修至29.03元。
玉山投顧預估台積電第三季毛利率可達67.1%,略高於財測,並預估單季EPS為28.27元。
高盛(Goldman Sachs)報告指出,AI 需求已由 GPU、ASIC 擴散至網路晶片與伺服器CPU,而2/3奈米製程供給持續緊繃,估台積電第四季營收季增11%,而毛利率將從第二季67.7%降至67.5%(Q3)、67.3%(Q4)。主因是2奈米量產初期短暫稀釋,並非定價能力惡化。預估台積電今年美元營收年增42.0%,整體毛利率達67.2%。
花旗環球證券認為,AI 需求大於供給,2/3奈米產能利用率高,CoWoS仍為產能瓶頸;需求已進一步擴散至 CPU、ASIC 與網路晶片。該券商估第四季營收約季增15%,全年營收則年增46%。
凱基預估第四季營收季增率為高個位數(7~9%),毛利率可能與第三季持平或略降至67.6%,係因2奈米業務佔比擴大影響。
元大投顧指出,第四季Rubin GPU正式放量及AI ASIC、2奈米製程的新款手機旗艦處理器持續出貨,預估3/2奈米將分別占營收30%、15%,營收將季增10~15%、年增58.9%;並預估毛利率達68.1%,稅後EPS則上修至33.37元。2026年整體毛利率將站上67%。
富邦投顧預計第四季營收約季增10~12%,毛利率維持持平;並預期全年營收將年增45~46%,全年毛利率則上調至67.4%。
玉山投顧預估第四季營收季增10.6%,毛利率雖受2奈米初期稀釋影響,但仍可維持在65%~70%之間。單季 EPS預估達30.86元;同步上修全年台幣營收至5.55兆元(年增45.7%,美元營收年增約42.7%),全年EPS預估達108.45元。
國泰期貨的研究報告指出,台積電憑藉先進製程良率、生態系及製造能力,短期競爭者仍難形成實質分流,預期今年AI相關晶片營收突破600億美元。其中,2奈米貢獻營收占比,在年底前有望升至高個位數(7~9%)。雖量產初期折舊恐稀釋毛利率約3至4個百分點,但3/5奈米維持高稼動率,加上先進製程定價能力,有望抵銷成本壓力。
大摩認為,晶圓漲價效應持續發酵,預估台積電2027年先進製程晶圓仍有5%至10%的漲價空間、成熟製程則漲0~3%,毛利率可望逼近70%;同步上修26-28年EPS至115.3元、152.7元、189.9元。
瑞銀認為,Cloud AI 需求強勁,預估台積電2027年營收成長約40%。高盛亦將明年美元營收從年增32%調高至36.9%,毛利率則為67.5%。花旗則指出,先進製程需求明年續強,上修26-28年每股盈餘至110.7元、158元、217元。
宏遠投顧指出,考量台積電持續為AI浪潮下的主要受惠者,先進製程、先進封裝同步大幅優於競爭對手,預估台積電2026/2027年稅後EPS為108.1/142.76元。
凱基認為,在HBM4基礎裸晶與CPU需求強勁驅動下,台積電2027年先進封裝與成熟製程的價格可能分別調漲10~15%及3~5%。而隨著輝達Rubin晶片量產爬升、強勁AI ASIC需求及Agentic AI帶來的CPU與網通晶片需求升溫下,預期明年3奈米產能將維持吃緊,在台灣、美國與日本廠產能開出下,2026-28年底3奈米月產能可達16/20/22萬片,預估2027年營收將年增32.8%。
元大投顧認為,台積電2027年成熟製程報價有望上漲0~5%,先進製程上漲5~10%。預估2027、2028年毛利率將分別達到69%、71%,挑戰70%大關,獲利能力持續提升。由於2奈米量產對毛利率稀釋的幅度及影響時間縮小,元大將今明兩年稅後EPS上修至111.72元、157.29元。
外資法人目標價一次看
麥格理維持2028年21倍本益比不變,將台積電目標價從4,200元上調至4,410元。
元大維持買進建議,目標價由3,300元上修至3,500元,反映獲利預估上修。
富邦投顧重申「買進」評等,目標價維持3,500元。
小摩維持台積電「優於大盤」評等,目標價3,300元。
高盛重申「買進」,並將目標價上調至3,300元。
凱基維持台積電「增加持股」評等,是半導體領域的首選個股,目標價3,200元。
宏遠維持買進評等,將目標價訂為3,141元。
大摩給予「優於大盤」評等,將目標價由2,988元上修至3,088元。
最新more>
- 川普再喊台灣將採購阿拉斯加天然氣20年 美媒:管道計畫資金仍未確定
- 謝金河直擊Network X展!聯發科祭光傳輸的晶片、挑戰博通的秘密武器來了
- 相聲演員黃逸豪離奇遭撞 演出「習近平貫口」!曾遭中共跨境鎮壓潑屎彈
- 昔日緝毒神與北市科偵隊長洩個資牟利 師徒2人涉貪延押至12月
- AI失控疑慮升溫 黃仁勳表態:開發不安全軟體就斷供晶片
- 快訊/拚光通訊超車!玉晶光私募3M砸1.5億鎂入列、鎖定AI資料中心
- 【水象星座運勢】10/15 巨蟹座幸運日、天蠍座財源旺、雙魚座約會順利
- 【火象星座運勢】10/15 牡羊座積極進取、獅子座助力多、射手座表達心意
- 【土象星座運勢】10/15 金牛座眼光精準、處女座切勿張揚、魔羯座開發財路
- 【風象星座運勢】10/15 天秤座等待時機、水瓶座開源節流、雙子座股票行情
熱門more>
- 「我的世界徹底崩塌」媽哭倒女兒塔位前 花蓮女師遭侵犯殘殺!瘖啞男判死刑
- 加州恐怖豪宅!「監控、毆打、虐待」21童竟都代孕 華裔夫妻嚇壞檢察官「天價保金曝光」
- 張俊傑共諜案滾雪球!高金素梅助理林怡君確定羈押兩月 高檢署提訊密查
- 名媛蔡天鳳遭碎屍!「2鍋湯」找到頭顱、5塊肉、3束髮 遇害關鍵時間軸曝
- 時隔八年又刮中頭獎 加拿大夫婦創下幸運財神紀錄
- 為何盯上「25歲盧姓女子」!桃園割喉焚屍男手握1物、3處縱火、蜘蛛人式爬牆逃
- 勞團催勞退修法!勞動部:勞工自提比率逾2成 開放態度審慎研議
- 涉精舍命案一審判12年!「上師」王薀交保600萬飛了 高院逆轉裁定羈押禁見
- 欠勞健保費303萬硬不繳 士林分署查封不動產逼貿易公司吐錢
- 【水象星座運勢】10/14 巨蟹座舊識協助、天蠍座決策魄力、雙魚座思路清晰