

快訊
- 住飯店小心「尾號01」房間!專家揭關鍵原因:無關迷信
- 沈伯洋求戰4場辯論 蔣萬安急喊「不是越多越好」:待TVBS協商
- 風速強到「像火車駛過」!颶風伊塞亞斯襲美釀4死 近90萬戶停電
- 蔣萬安「台北安可」MV重新上架 部分爭議畫面以文字取代
- 專訪沈伯洋助破圈?趙少康親邀蔣萬安上節目「讓觀眾自行評判」
- 親向蔣萬安下戰帖!沈伯洋喊至少4場辯論:只有1場太空泛
- 南韓極音速飛彈試射成功!李在明:足以改變戰場局勢
- 拉米瑞茲兩分砲定江山!守護者上演「讓2追3」挺進美聯冠軍戰
- 國慶開砲被問2028!韓國瑜慘被攝影機「敲頭」 笑問記者:民進黨派的?
- 國慶煙火出現火鍋!沈伯洋笑喊賈永婕引戰 揭獨門吃法網友驚呆了
- 華僑節同框蔣萬安突喊「額頭有點黑黑的」 韓國瑜:跟我一樣被抹黑
- 雙十國慶 昨12架共機、6共艦飛越台海
- 高雄2歲女童瘀青慘死!1歲弟也渾身傷 染毒父母涉虐收押
- 不能盲信AI!微軟執行長籲設「緊急煞車」機制
- 聯手英特爾打造Terrafab 馬斯克放話「做出全球最強晶片」
- 台新新光金贊助台北101國慶煙火無人機 連3天還有雷射光束燈光秀
- 國台辦批賴清德國慶演說「台獨工作者本色出演」 陸委會籲北京:摒棄鴕鳥心態
- 人類未來拉警報!《刺胳針》點名17項重大威脅 核戰、AI列其中
- 林佳龍二度出席華沙安全論壇 強調台歐是再工業化可信賴夥伴
- 美亞太助卿:台海衝突風險被高估 「2條件」阻中國2027動武
【台積電法說前哨站】明年毛利率可望衝70%大關!外資目標價一次看
2026-10-11 07:10 / 作者 戴嘉芬
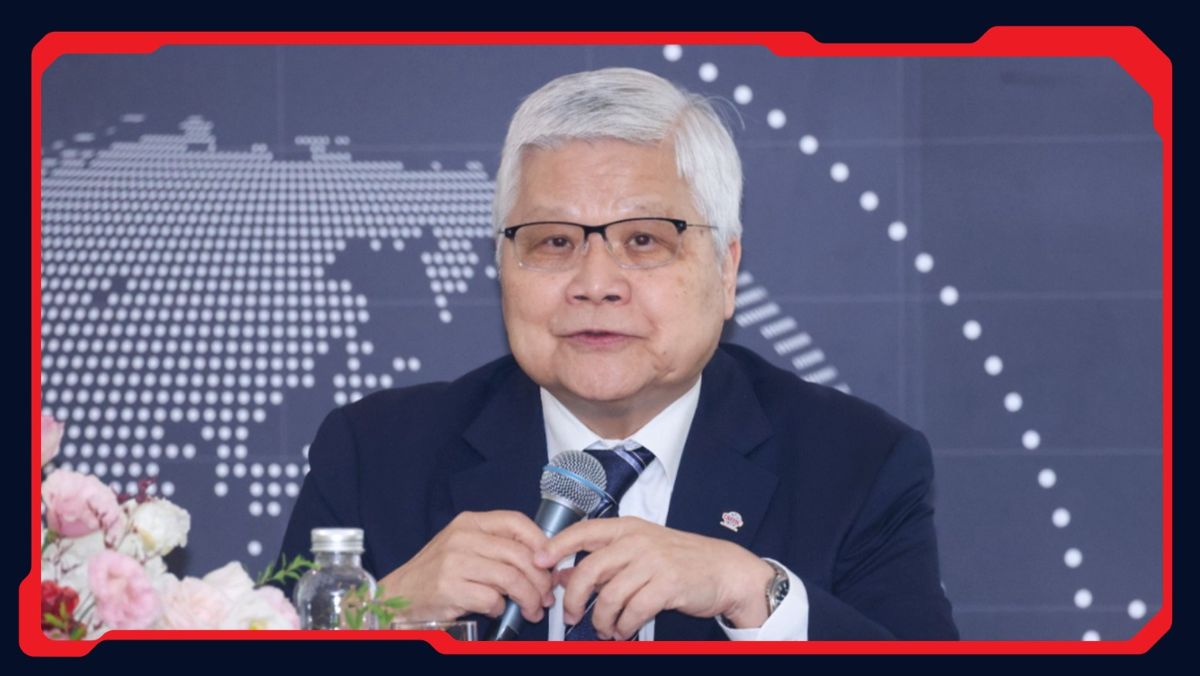
台積電將召開第三季法說會,與馬斯克Terafab晶圓廠的合作傳言成為關注焦點。圖為台積電董事長魏哲家。廖瑞祥攝
晶圓代工龍頭台積電將於10/15召開第三季法說會。隨著 AI 浪潮持續推升算力需求,外資法人除關注資本支出與美元營收是否上調外,亦將核心焦點鎖定在 AI 訂單延續性、CPU新增動能、2/3奈米擴產進度、CoWoS 產能瓶頸,以及市場高度關注的馬斯克 Terafab 晶圓廠合作傳言。對於第三季,各大法人普遍對獲利表現持樂觀態度。摩根士丹利(大摩)預估Q3每股盈餘將達30.74元(高於市場共識的28.28元),毛利率可達67.5%,並同步上修全年營收成長至46.7%。
凱基投顧與元大投顧不約而同指出,雖然2奈米量產及海外建廠帶來成本壓力,但在產能利用率維持高檔與產品組合改善下,Q3毛利率有機會衝上67.3%至68%的高標。
邁入第四季,受益於 AI 需求由 GPU、ASIC 擴散至伺服器 CPU 與網路晶片,加上蘋果與晶片巨頭的旗艦新機、Rubin GPU 放量,動能依然充沛。高盛預估Q4營收將季增11%,全年美元營收年增42.0%。
花旗環球與元大更樂觀看好Q4營收季增幅度可達10%~15%。儘管2奈米量產初期折舊恐短暫稀釋毛利率,但國泰投顧強調,憑藉3/5奈米的強勁稼動率與獨霸的定價能力,台積電整體獲利基礎依然極為穩固,今年 AI 相關晶片營收更可望突破600億美元。
展望2027年與中長期趨勢,外資券商一致看好「漲價效應」帶來的獲利爆發力。大摩與元大投顧預估,2027年先進製程晶圓價格將有5%~10%的調漲空間,帶動毛利率跨越或逼近70%大關。
凱基投顧認為,在 HBM4 基礎裸晶與強勁需求帶動下,台積電3奈米產能將持續吃緊,2026至2028年底月產能將擴增至16/20/22萬片。包含高盛、瑞銀、花旗及宏遠投顧,皆因應強勁需求大幅上修了2026至2028年的EPS預估。
針對外媒報導,全球首富馬斯克(Elon Musk)於德州打造「Terafab」超大晶圓廠,並尋求與台積電合作一事,馬斯克已在 X 平台澄清該廠仍以自建營運為主,台積電若參與僅限於承租部分廠區。
宏遠投顧進一步剖析,台積電向來堅持100%自主營運,過往在德、日合資皆屬成熟製程;而馬斯克瞄準的2奈米或16A最先進製程,乃是台積電的核心命脈。此合作不僅可能引發產能過剩,核心技術機密外流的風險更遠高於接單利益,因此成案可能性極低。
基於先進製程與封裝領域無可撼動的領先地位,外資與本土法人一致維持正面評等,並紛紛調升目標價,以麥格理喊出4,410元,創外資法人最高價。
麥格理:維持2028年21倍本益比不變,將台積電目標價從4,200元上調至4,410元。
元大投顧:維持「買進」,目標價上修至3,500元。
高盛:重申「買進」,目標價上調至3,300元。
小摩(摩根大通):維持「優於大盤」,目標價3,300元。
凱基投顧:維持「增加持股」評等,強調台積電是半導體類股首選,目標價3,200元。
宏遠投顧:維持「買進」,目標價訂為3,141元。
大摩:維持「優於大盤」評等,目標價由2,988元上修至3,088元。
最新more>
- 賴清德國慶提「山巔之城」 古屋:支持台日發揮所長加強合作
- 蘇巧慧、山田摩衣聯合競總成立 加速板橋醫療園區、推動浮洲軟體新創園區
- 明日開盤跌千點?台積電ADR跌4%等3情勢 專家推估:恐面臨硬仗
- 服刑巧遇「殺友仇人」 趁「就醫」持原子筆猛刺對方頸部...受刑人慘了
- 住飯店小心「尾號01」房間!專家揭關鍵原因:無關迷信
- 沈伯洋求戰4場辯論 蔣萬安急喊「不是越多越好」:待TVBS協商
- 風速強到「像火車駛過」!颶風伊塞亞斯襲美釀4死 近90萬戶停電
- 台中陳漢典PO寶寶超音波照! Lulu嚇一跳急喊:那不是我的肚子
- 中國官媒評賴清德「山巔之城」鬼話連篇 「陰險可笑可鄙可悲」
- 蔣萬安「台北安可」MV重新上架 部分爭議畫面以文字取代
熱門more>
- 名媛蔡天鳳遭碎屍!「2鍋湯」找到頭顱、5塊肉、3束髮 遇害關鍵時間軸曝
- 男星被騙至詐騙園區內幕!淪豬仔「4天轉賣3次」 協商自費贖身換絕望回覆
- 警羞辱「身障也能做愛?」 突襲北市同志酒吧帶走「58客、業者9人」
- 【電力人才2-1】不願再背停電黑鍋?台電為何賠錢也要辦「台灣電力學校」
- 【水象星座運勢】10/10 巨蟹座善解人意、天蠍座犒賞自己、雙魚座求財門路增
- 陳盈潔「用唸的」唱〈海海人生〉 許常德揭最後錄音鼻酸內幕
- 2劑致命藥打進去沒死!美國女死囚醒來能說話 史上首例陷兩難:再執行一次?
- 李炳輝中風指關節變形街頭賣唱惹心疼 陳謙文直搗淡水送暖
- 韓國瑜國慶演說脫稿批賴清德、卓榮泰 民眾當場嗆聲「衝突就是你引起」
- 《戲說》許鈞鈞喜誕國慶寶寶 41生日曬全家福:最好的禮物