

快訊
- 俄國西伯利亞爆發「黑死病」? 宛如武漢肺炎初期、強制戴口罩關醫院檢疫
- 川普正式任命情報總監克雷頓掌管新成立的「超級智慧部隊」 五角大廈、FTC、人事管理局參加
- 留言突破50萬!可報金氏世界紀錄 蔣萬安酸:讓世界看到台灣選舉文化
- 巴西總統大選投票 魯拉對上小波索納洛
- 日經微軟365帳號遭攻擊 駭客冒名寄出9000封信、採訪對象與消息來源個資可能外洩
- 羅戈7局失1分、全場13安痛宰台鋼!中信兄弟奪隊史第21座季冠軍
- 亞運》跆拳道新生代好手王婕菱掌旗 台灣代表團第35位進場閉幕
- 「宛如垂直雲霄飛車」 專家驚嘆杜拜航空以近音速下墜還能平安降落
- 韓流發威!四萬人齊聚板一力挺 李四川:公職最後一戰奉獻新北
- 提名就是要贏! 賴清德造勢力挺沈伯洋 批名嘴「牽制蔣萬安」說法是「認知作戰」
- 韓國瑜、蔣萬安、侯友宜聯袂挺李四川 萬人前擁抱自拍獻兄弟情
- 伊朗:獲得美方回應 但伊朗只想打開荷姆茲海峽、不接受核談判
- 美國進行地下炸藥試爆 加強低當量核武試爆的偵測能力
- 嗆「不誠懇不真實」特權回到北市 卓榮泰喊話蔣萬安站出來辯論:接受沈伯洋挑戰
- 慈濟詐騙案扣9千萬傳「消失30萬」! 調查局曝真相:5百元鈔誤算成千元
- 滅火器登台熱唱!楊大正曝沈伯洋致電喊「太貴」 他霸氣回:不會打折但會捐款
- 康乃爾爆女大生遭7男輪暴、逼嗑藥數小時!校長首發聲 在校學生不買帳
- 突襲同志酒吧!北市警被控「逼下跪、辱身障」挨轟戒嚴嗎? 蔣萬安急滅火:要求警局檢討說明
- 蕭美琴爆料:出任駐美代表時 美方最頻繁點名要見的人是沈伯洋
- 亞運》頻出包挨轟 愛知縣知事給自己打分數「基本順利」
央行鬆綁後首場大考!中秋賞屋熱絡 房市回溫「第一關」過了嗎?
2026-10-04 07:10 / 作者 徐筱嵐
房地產、都更配圖,圖為台北市信義區。李政龍攝
央行於9月中旬放寬自然人第2戶購屋貸款成數上限至7成,並同步鬆綁購地貸款限期動工規定,市場也將928檔期、中秋連假視為鬆綁後的觀察重點。觀察六都9月建物買賣移轉棟數近1.8萬棟,出現年月雙增的趨勢,且多家代銷業者透露,政策鬆綁後市場信心回穩,中秋連假期間案場來客數增加,建商開案信心提升;不過,專家認為,現階段是「人潮先回來、成交慢半拍」,預售市場整體熱度仍有限,房市距離全面回暖還有段距離。根據六都地政局公布的9月建物買賣移轉棟數,六都交易量全數較8月增加,其中台北市2,133棟、月增21.7%,新北市4,057棟、月增12.1%,桃園市3,556棟、月增13.8%,台中市3,855棟、月增18.3%,台南市1,428棟、月增8.3%,高雄市2,916棟、月增10.2%;六都合計1萬7,945棟,月增14.1%、年增11.6%。
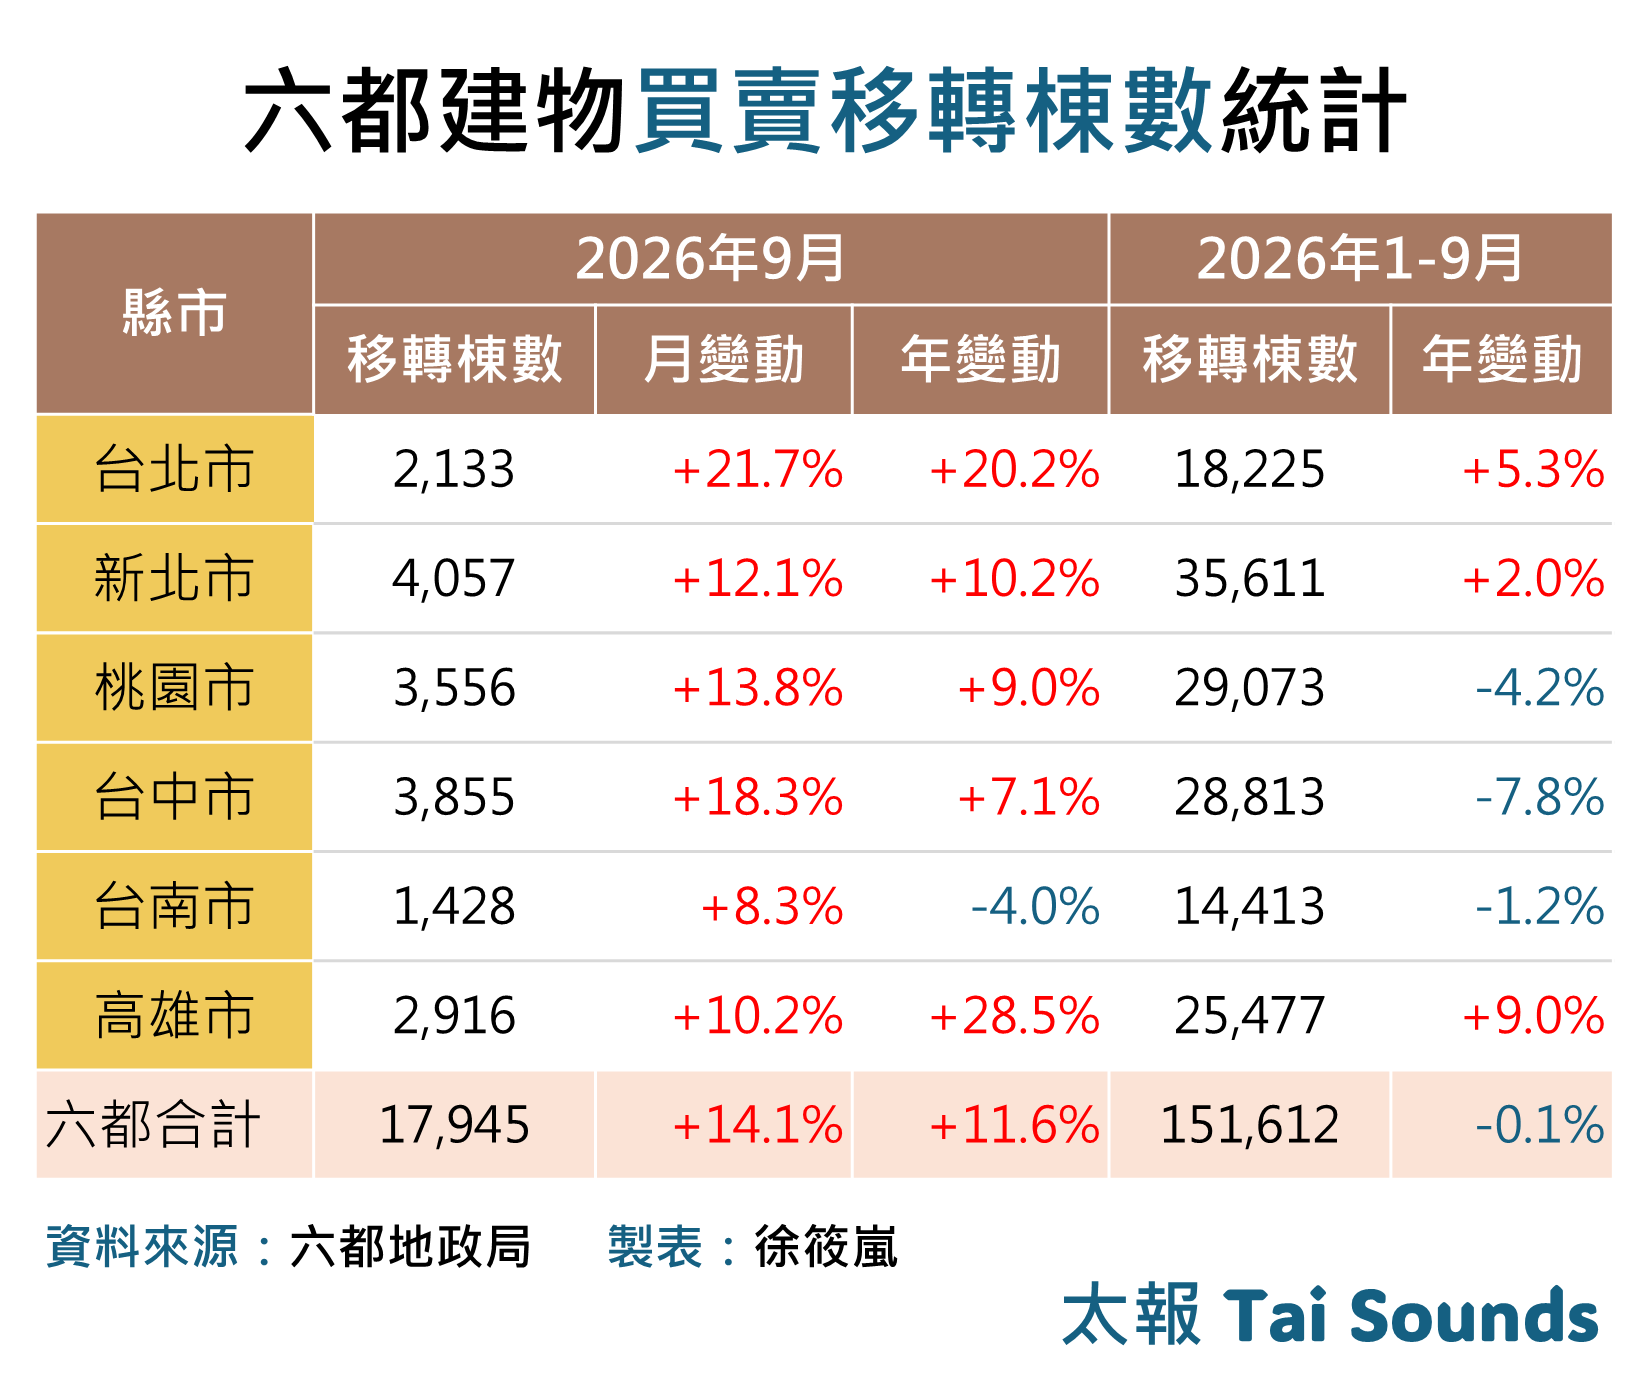
六都建物買賣移轉棟數統計。太報製表
不過,單月回升並不足以代表房市全面翻多。今年1至9月六都建物買賣移轉棟數合計15萬1,612棟,較去年同期微減0.1%,其中台北市年增5.3%、新北市年增2%、高雄市年增9%,桃園、台中、台南仍分別年減4.2%、7.8%及1.2%。
換句話說,9月這張成績單確實比前幾個月漂亮,但拉長時間來看,市場仍處於盤整階段;這也讓「中秋連假到底有沒有把買方帶回來」成為政策鬆綁後的第一個觀察點。
本報詢問多家代銷業者,央行鬆綁後,市場信心確實有所穩定,中秋連假期間案場來客數較先前增加,而受到市場信心上揚,過去一度延後推案的建商,9月開案意願也有所提高。不過,業者並未透露具體來客及成交增幅,顯示目前市場主要反映在「信心及人潮」回升,成交動能仍有待後續觀察。
從第一線買氣來看,台灣房屋趨勢中心資深經理陳定中表示,央行理監事會後碰上首波連假,市場信心反彈相當明顯,9月中下旬看屋人數約增加2成,然而,「看屋」與「簽約」仍是兩回事,買方通常會先比較市場價格,看到符合期待的物件後才進一步出手,實際的簽約數量仍有限。
民眾赴銀行洽公、辦理貸款事宜(示意圖)。台灣房屋提供
政策鬆綁後,究竟是哪一類買方先回來?陳定中認為,最先受惠的仍是換屋族,尤其是已經買下預售屋、如今面臨交屋資金壓力的族群。過去受到第2戶貸款成數限制,部分換屋族面臨自備款不足,甚至要解約的壓力,在貸款成數提高後,自備款壓力降低,預售換屋族的交屋動能可望改善。
他分析,接下來可能出手的買方主要有三大類,一是預售換屋族,原本受到第2戶貸款限制,如今較有能力承接交屋;二是首次換屋族,貸款成數提高後,自備款需求降低,加上青安3.0對新婚、育兒家庭有一定支撐,成屋市場可望受惠;三是具有開發意圖的購地族,尤其是中小型建商,正重新思考土地布局。
不過,住展雜誌企研室總監陳炳辰則提醒,政策放寬雖然有利換屋族,但實際受惠者未必都是換屋族。儘管第2戶貸款直接由6成提高至7成,在未有進一步換屋限制的情況下,多屋族及資產型買方同樣取得更大的購屋空間。
換言之,政策放寬後,換屋需求確實被打開,但資產型買方也將同步受惠,也是這波政策效果需要持續觀察的地方。
預售市場較集中在特定個案。資料照
值得注意的是,央行鬆綁後確實有買方重新走進市場,但預售市場的反應仍集中在特定個案,尚未出現全面性的熱度。陳炳辰表示,央行宣布鬆綁後迄今,已經有兩週,部分預售個案確實出現雙位數來人,也有交易,但主要集中在具有話題性的個案,或銷售已接近尾聲、希望跟進市場話題的建案,並非整體預售市場同步轉熱。
他指出,目前預售市場對央行鬆綁的討論度仍偏冷,買方挑選標的仍相當謹慎,蛋黃區、品牌建商、小宅等本身條件較好的產品,相對容易吸引買方;台北市、新北第一環等區域的資產型買方,也相對穩健。
另外,市場資金流向也是房市能否進一步回溫的關鍵。陳炳辰觀察,近期台股表現強勢,吸引部分市場資金停泊,房市並非唯一的資金去處,即使明年首季股市出現回檔,資金也未必會立即轉進房市,若資金已套在股市,反而形成另一種等待。
「水龍頭只打開一點點」,陳定中形容,本次的政策鬆綁比較像擠牙膏式放寬,並非信用管制全面退場,況且,政策放寬是一回事,實際能否取得貸款又是另一件事,銀行受到資金水位及授信配置影響,第4季除了購屋需求增加,還有企業資金需求及新案交屋等,銀行仍會在不同用途間進行取捨。
陳炳辰也認為,預售市場要真正擺脫過去兩年的冷清,關鍵不只是第2戶貸款多出1成,而是買方最後能不能真的拿到貸款,即使政策上限提高,銀行實際核貸成數、額度及利率仍會影響買方決策,只要房貸不易取得,買方就很難大舉回到市場。
因此,這波政策鬆綁真正的考驗,已經從「央行有沒有放寬」,轉向「銀行有沒有把資金真正送到買方手上」。
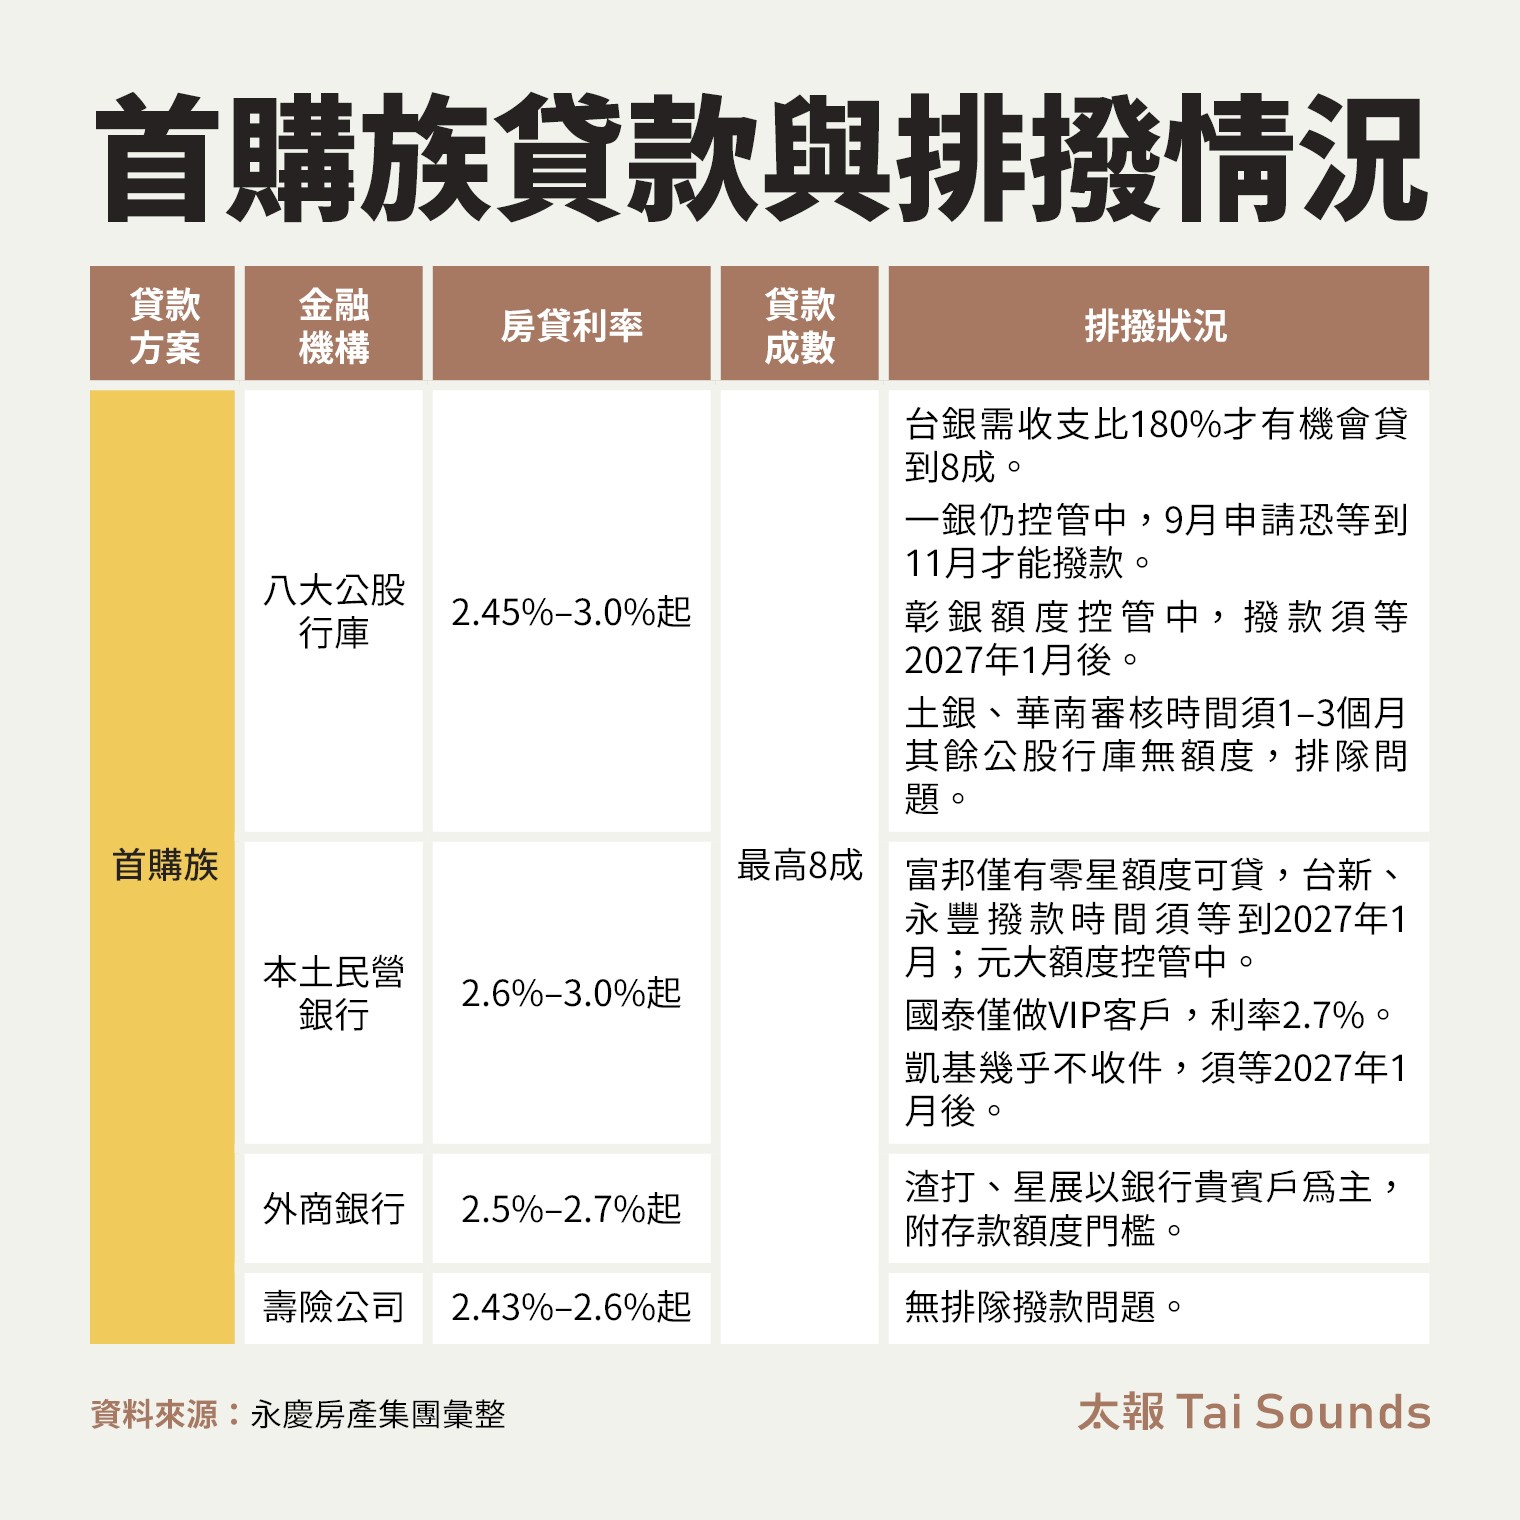
銀行對於首購族和第二戶貸款的排撥狀況。太報製表
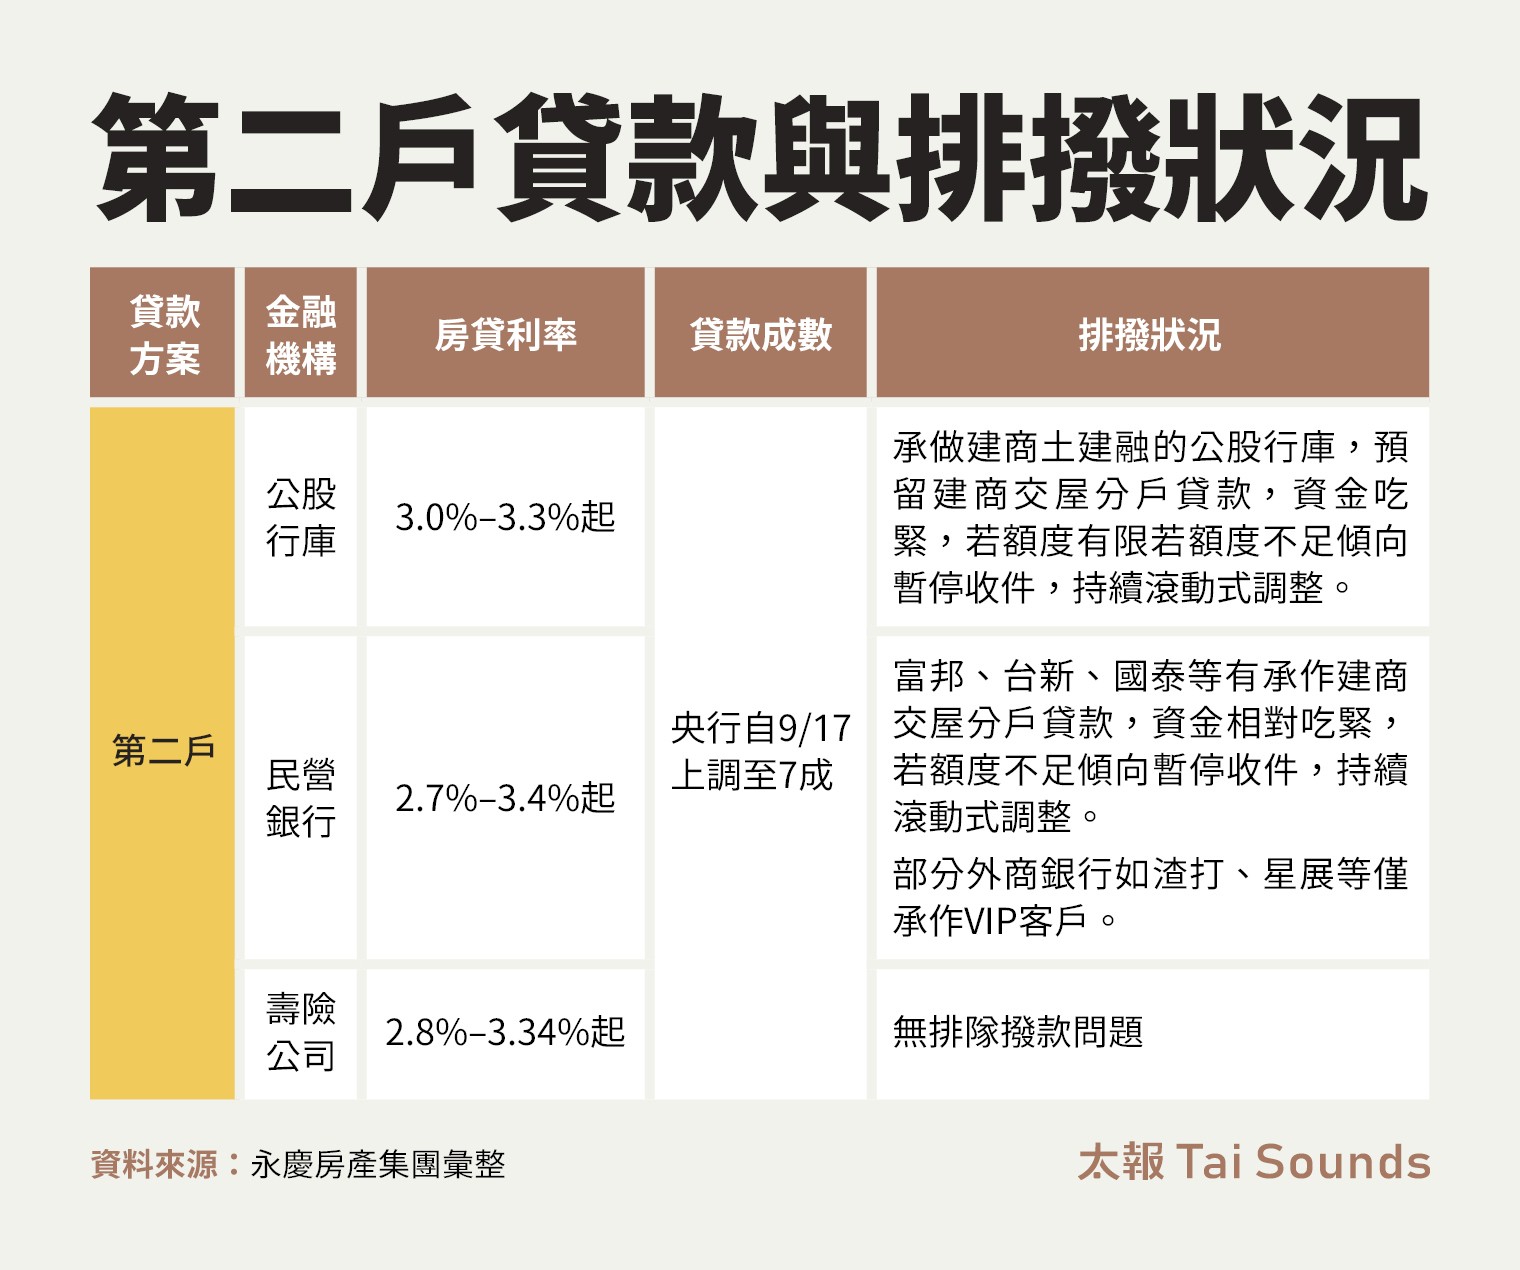
銀行對於首購族和第二戶貸款的排撥狀況。太報製表
除了購屋市場,本次的政策調整也影響建商布局。陳定中表示,央行取消購地貸款限期動工規定後,部分有開發意圖的買方開始增加土地詢問,尤其是具有開發價值的土地,中小型建商也可能重新補充土地庫存,為未來開發做準備。
只是土地市場追價力道仍不強,過去要求借款人切結必須在18個月內動工興建的硬性規定,已經實施很長的時間,部分業者手上已經累積一定土地庫存,短期內不至於出現全面搶地。
陳炳辰指出,大型建商少了限期開工壓力後,當務之急是先去化手上的舊案,不代表會立即大量推案,目前比較會出現的狀態是不急著降價,卻也沒有條件全面漲價,房價以盤整為主。隨著市場信心逐步改善,若建商預期後續銷路好轉,才會進一步補充土地、推動新案。
看待第4季的房市走勢,兩人一致認為,市場的共識是「緩步回溫」,畢竟政策鬆綁比較像「寒冬送暖」,至少讓市場不再持續探底,但不會出現V型反彈,全年買賣交易量大致持平,呈現緩緩走高。
從9月交易量、中秋連假來客數,以及建商恢復部分開案信心來看,央行鬆綁後的第一場大考,確實出現正面訊號;這一關或許稱得上「止跌有成」,但房市能否真正回溫,接下來還得觀察看屋人潮能否轉成出價、簽約與成交,以及銀行資金是否真的跟得上。
最新more>
- 圭賢澎湖追風打頭陣交棒安心亞 狂捲4.4億觀光財
- 俄國西伯利亞爆發「黑死病」? 宛如武漢肺炎初期、強制戴口罩關醫院檢疫
- 「杰伴慧聚」蘇巧慧、黃世杰桃園夜市掃街人氣爆棚 樹林鄉親、北一女同學專程相挺
- 川普正式任命情報總監克雷頓掌管新成立的「超級智慧部隊」 五角大廈、FTC、人事管理局參加
- 留言突破50萬!可報金氏世界紀錄 蔣萬安酸:讓世界看到台灣選舉文化
- 盧彥勳深夜突批「雙面人」!底線說引爆聯想 網:臭謝?臭詹?
- 「微風女神」陳若穎穩交練台生獨子6年 戶政事務所被催登記急喊卡
- 蔣萬安嗆反毒為是非題 沈伯洋拋6問:反毒方式是申論題值得辯論
- 沈伯洋揭落淚原因!見「台北大洋流」想到天上的人:我們有繼承這意志
- 「再拚一場」!2026年中信盃第14屆黑豹旗正式啟動
熱門more>
- 28歲名媛碎屍案最新!「煮人肉湯」加青紅蘿蔔掩蓋屍味 失蹤的下午「屠屍房」傳電鋸聲
- 前摩斯女員工亮刀搶5千元 悲慘身世曝光!法官酌減刑期
- 高雄凶殺「1公尺長熱熔條抽死人」!遺體塞後車廂 男運屍自首畫面曝
- 一張沒回程機票!助受家暴印尼女返家 25年不忘恩…她跨海靠脆終找到阿滿姨
- 沈伯洋競總成立爆棚 蔣萬安喊遭「圍毆」催票:不要到時候捶胸頓足
- 影后巴黎驚魂!高速公路塞車「突遭砸窗搶包」 當地司機提醒3件事
- 空拍圖曝!3萬「洋流」蔓延至林森北路 蔡康永也來了
- 古柯鹼藏蠟燭裡!「太陽花女神」劉喬安涉加入跨國黑幫販毒 檢方重罪起訴 最重可判死刑
- 痛心!中秋旺季「狗肉產業鏈」曝光 動保團體裝買家...驚見雙腳殘肢和尾巴
- 蔣萬安粉專破35萬留言灌爆 網友驚呆!沈伯洋比喻如「白晝之夜」:許多人睡不著