

快訊
- 美期中選舉投資攻略!3套劇本布局財富 數據說話: 選後隔年總是大漲
- 晶片股連跌8天創2008年以來紀錄 黃仁勳喊話「都會過去」
- 嘟嘟嘟、掛掉了…蔡康永最新脆文說什麼呢?解密「京都人」高級酸
- 【一文看懂】九合一選戰白熱化 捐贈政治獻金可以節稅嗎?有哪些限制?
- 從張忠謀難得的大笑到一句重諾「不要傷害台積電」:胡正明自傳揭三年秘辛
- 投資客注意!房屋買賣適用重購退稅有眉角 「買新賣新」別想闖關
- 【太說軍武】騰雲無人機雙十驚艷 專家:「高低配」提升偵蒐深度還可電戰打擊
- 台海若爆發衝突是否派軍?澳軍司令避正面回應:密切關注
- 美股全面收黑 那指大跌572點、台積電ADR跌幅逾2%
- 【專訪】路樹制度落伍40年!證照難考、缺工斷層…第一線喊:雖有進步還不及格
- 白宮新聞秘書上任5天傳被炒魷魚 川普:也許她不適任
- 中國2艘海警船侵擾東沙限制水域 海巡旗津艦等併航監控強勢驅離對峙
- 有片/出席歐盟峰會讚「真正的領導人」 被川普當代罪羊?澤倫斯基沉默15秒
- 資金撤出科技與AI股 美股開盤漲跌互見、道瓊創近一月新高
- 蔣萬安才說「沒邀他上台」 蔡康永玩迷因梗「嘟嘟嘟、掛掉了」高級酸笑翻全網
- 一週內二度被捕!示威前夕印度「蟑螂人民黨」創辦人遭警方攔下帶走
- 2026海線安全國際會議 倡完善預警應變與嚇阻機制降低航運風險
- 王毅與以色列總統會談 要求停止在約旦河西岸「強行設立」屯墾區
- 張秀卿上周末才擁吻小12歲另一半 突認離婚3年!揭他欠債3400萬
- 蔣萬安晚間衝綠票倉「公務考察」萬華夜市 百餘民眾一路陪高喊「凍蒜」
【一文看懂】九合一選戰白熱化 捐贈政治獻金可以節稅嗎?有哪些限制?
2026-10-17 08:00 / 作者 吳馥馨

圖為台北市長參選人沈伯洋拜票受「洋流」迷熱情追逐。李政龍攝
115年度九合一地方公職人員選舉將於11月28日投票,民主國家人人都可以支持特定政黨及候選人,更能透過捐贈政治獻金方式表達支持,還可以在隔年辦理所得稅結算申報時,列為課稅所得額的減項,具有節稅效果。但捐贈及列報金額都有限制,納稅義務人先搞懂,才能既保障合法減稅權益,又安心支持理想對象。南區國稅局特別依捐贈者身分為「個人」或「營利事業」,以及捐贈對象為「政黨、政治團體」或「擬參選人」,彙整其可捐贈的金額上限;最後,在辦理結算申報時,雖然可列為課稅所得額的減項,但不得超過列報「限額」。
南區國稅局表示,依照《政治獻金法》規定,納稅義務人在捐贈政治獻金前,要先確定自身是否有涉及政治獻金法第7條「不得捐贈」的限制;例如,不可為公營事業,營利事業有累積虧損尚未依規定彌補,或捐贈人不具有選舉權的情形。
其次,也要確認受捐贈的對象,是否符合該政治獻金法所稱的「政黨、政治團體及擬參選人」。
最後,依政治現金法規定,對於捐贈者為「個人」或「營利事業」,捐贈對象為「政黨、政治團體」或「擬參選人」,都有捐贈總額限制。且隔年在辦理所得稅結算申報時,也有限額。
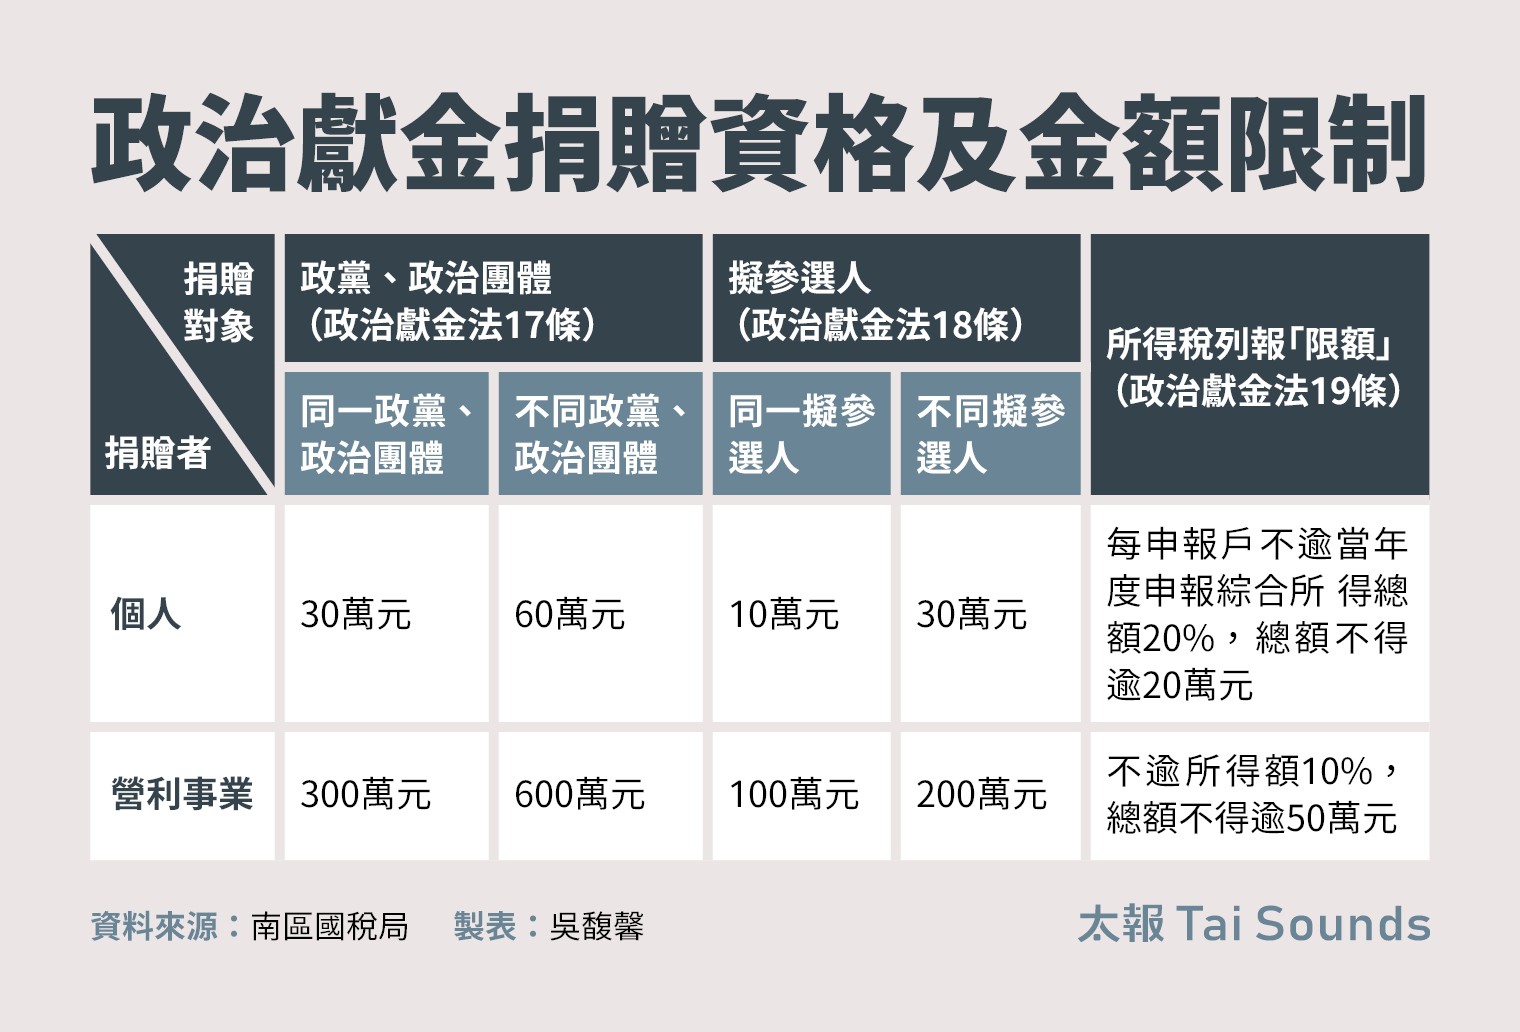
依政治獻金法,個人或營利事業,捐贈特定政黨或擬參選人,皆有資格及金額限制;雖可以列報所得額減項,具節稅效果,但有限額。太報製表
依政治獻金法17條規定,捐贈者為「個人」時,對「政黨、政治團體」的捐贈金額為30萬元,對「不同政黨、政治團體」的捐贈金額為60萬元;但若捐贈者為「營利事業」,可捐贈金額則分別提高至300萬元、600萬元。
政治獻金法18條則規定,當捐贈對象是「擬參選人」時;若捐贈者為「個人」,對「同一位擬參選人」的捐贈金額上限就是10萬元,對「不同擬參選人」提高至30萬元;當捐贈者為「營利事業」時,可捐贈金額分別為100萬元、200萬元。
南區國稅局舉例,大華與小美兩夫妻115年度綜合所得總額為80萬元,夫妻二人在115年分別捐贈各10萬元政治獻金給不同市長擬參選人,合計政治獻金20萬元。雖然捐贈金額都沒超過限額,但兩夫妻在辦理115年度所得稅結算申報時,可列報的政治獻金捐贈扣除額只有16萬元(綜合所得總額80萬元×20%);因此,超出的4萬元雖然依然可以捐贈,但不能計入課稅所得額的減項。
南區國稅局再就營利事業舉例,甲公司114年度財務報表上沒有累積虧損,在115年分別對A政黨及B擬參選人捐贈政治獻金100萬元及20萬元,合計120萬元。該捐贈金額皆符合政治獻金法17條營利事業對「政黨」捐贈上限300萬元、18條對「擬參選人」捐贈上限100萬元的限額規定。
圖為台北市長參選人蔣萬安台北安可競選主題曲發布會。廖瑞祥攝
若甲公司115年度在未扣除政治獻金之前的所得額為1100萬元,計算其政治獻金捐贈限額為100萬元(1100萬元÷110%×10%);雖然依所得額10%計的可捐贈金額為100萬元,但關鍵是已經超過營利事業可捐贈總額50萬元的限制,因此,甲公司可列報政治獻金捐贈50萬元。
至於超過限額70萬元(120萬元-50萬元)的部分,雖然仍可捐贈,但在結算申報時應自行調減,不得認列為當年度的費用。
另外,當捐贈方式為「實務捐贈」,例如對政黨或擬參選人捐助礦泉水、面紙、扇子等選舉小物,則應以時價或政府規定價格折算,受贈者必須開立收據並納入會計報告書申報,捐贈者即可列報政治獻金。
南區國稅局提醒,在捐贈政治獻金前應先確認受贈對象及自身資格是否符合政治獻金法的規定,並注意捐贈金額的限制;在辦理所得稅結算申報時,也要確認沒有政治獻金法第19條第3項所規定不得列報為政治獻金的捐贈情形,並將取得的合格受贈收據(依監察院所定格式開立的收據)妥善保存,以利所得稅結算申報時依規定列報,如此,才能安心支持理想對象,保障合法減稅權益。
更多太報報導
最新more>
- 秋老虎發威今飆36度!中颱「薔琵」恐升級強颱 撲台威脅大增
- 驚見路邊蓋白布 新北19歲男騎士載少女撞路燈雙亡
- 美期中選舉投資攻略!3套劇本布局財富 數據說話: 選後隔年總是大漲
- 趙少康訪問沈伯洋遭連署開除黨籍 張善政發文聲援:非常不明智的作法
- 晶片股連跌8天創2008年以來紀錄 黃仁勳喊話「都會過去」
- 嘟嘟嘟、掛掉了…蔡康永最新脆文說什麼呢?解密「京都人」高級酸
- 【一文看懂】九合一選戰白熱化 捐贈政治獻金可以節稅嗎?有哪些限制?
- 從張忠謀難得的大笑到一句重諾「不要傷害台積電」:胡正明自傳揭三年秘辛
- 精準洞察、勇敢面對人生!好友同儕眼中的半導體教父胡正明
- 投資客注意!房屋買賣適用重購退稅有眉角 「買新賣新」別想闖關
熱門more>
- 賴惠員勸「穿純樸」!被挖出繫3萬多元愛馬仕皮帶 檢討也沒用...網照罵
- 為何盯上「25歲盧姓女子」!桃園割喉焚屍男手握1物、3處縱火、蜘蛛人式爬牆逃
- 台股今年大漲逾6成 基金經理人卻掀離職潮原因曝光
- 【吳崑玉觀點】作戰視角下的洋流兵法
- 16歲高中女「沒去學校考試」 台中漢神百貨墜樓不治
- 一杯奶茶掀品牌危機?LVMH贏了官司輸了業績 中國買氣下滑拖累Q3表現
- 65歲方芳芳拿敬老卡搭公車 被年輕人要求讓座:其實很開心
- 高雄知名進口商副總開賓士離奇失蹤3天 家屬懸賞百萬尋人…山谷尋獲
- 桃園25歲女遭割頸焚屍 喪屍男「曾任救護車救護員」!死咬1點不說動機收押
- 外資大逃殺!狠砍韓股是台股的4倍 「台灣更有撐」關鍵曝光